産休育休手当の計算方法と手取り額|振込時期や実質8割の罠を徹底検証
妊娠・出産を控えた働くプレママやパートナーにとって、産前産後休業や育児休業中の収入減は死活問題です。額面給料の約67%(半年経過後は50%)が支給されると広く知られていますが、実は「税金や社会保険料がどう引かれるのか」「結局手元に何円残るのか」という本質的な数字を正確に把握できている家庭は多くありません。
生活防衛のために最も警戒すべきは、出産直後の数カ月にわたる「無給期間」のキャッシュフロー危機です。申請手続きの遅れや制度の思い込みによって、預金残高が底をつきかけパニックに陥るケースが現場取材でも頻発しています。この記事では、2026年最新の法改正トレンドと制度設計を基に、手取り計算の仕組みから支給日までの全貌を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:育児休業給付金は非課税かつ社会保険料免除が適用されるため、当初6カ月間の手取り額は休業前の「実質約8割」まで維持される。
- 要点2:最初の入金は産後4〜5カ月後になるケースが大半であり、無給期間を乗り切るための最低3〜4カ月分の生活防衛資金が不可欠である。
- 要点3:2025〜2026年の制度改正により、保育所落選を意図した給付延長の審査厳格化や両親共倒れを防ぐ給付ルールへの適応が必須となる。
【手取りは実際いくら?】産休育休手当シミュレーションと驚きの実態
休業中の収入を正しく見積もるためには、給料明細の「額面」ではなく「手取り額」で比較する視点が欠かせません。公的機関のパンフレットに書かれた「支給率67%」という数字だけを見て落胆する人が少なくありませんが、この数字は額面ベースの計算です。手取り換算で見ると、実態は全く異なります。
手当が手取りベースで高水準になる最大の理由は、産休育休 社会保険料免除 仕組みにあります。産前産後休業および育児休業の期間中は、健康保険料や厚生年金保険料(合計で給与の約15%相当)の支払いが被保険者本人・会社負担分ともに全額免除されます。さらに、出産手当金や育児休業給付金は所得税法上「非課税所得」と定められており、所得税や雇用保険料が一切差し引かれません。
これらを考慮した産休育休手当シミュレーションを行うと、額面給与が30万円の会社員の場合、通常の手取りは約24万円前後ですが、育休当初6カ月間に支給される育児休業給付金 手取り額は約20万1,000円となります。つまり、休業前と比べて手取りベースで約80〜84%のお金が手元に残る計算です。これこそが巷で囁かれる育休手当 実質8割の真相の正体です。
以下の表は、月収(過去6カ月の平均賃金・額面)ごとに手取りがどう推移するかを試算したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面月収20万円(通常手取り約16万円) | 休業開始〜180日:月額約13.4万円 181日目以降:月額約10.0万円 | 当初半年:手取り比 約84% 半年以降:手取り比 約62% | 固定費の削減を早期に行えば、貯蓄を崩さずに生活維持が可能な水準。 |
| 額面月収30万円(通常手取り約24万円) | 休業開始〜180日:月額約20.1万円 181日目以降:月額約15.0万円 | 当初半年:手取り比 約84% 半年以降:手取り比 約62% | 最もボリュームゾーンの層。半年以降の約5万円の減額を見越した家計管理が必須。 |
| 額面月収45万円(通常手取り約35万円) | 休業開始〜180日:月額約30.1万円 181日目以降:月額約22.5万円 | 上限額の適用ライン付近 手取り比 約82〜86% | 支給上限額に接触し始めるゾーン。住宅ローン比率が高い世帯は要注意。 |
| 制度上の支給上限額 | 育児休業給付金 上限額: 67%時 約31〜32万円前後/月 50%時 約23〜24万円前後/月 | 毎年8月に賃金日額の見直しあり | 高所得者層ほど休業前との手取り落差が広がるため、特有の防衛策が必要。 |
ただし、ここで絶対に忘れてはならない落とし穴が「住民税」です。住民税は「前年の所得」に対して課税される仕組みであるため、育休中で給与収入がゼロであっても、前年分の住民税の請求書が容赦なく自宅に届きます。給与天引きから普通徴収(振込票や口座振替)に切り替わった途端、数万円単位の請求に直面し、実質的な手取りが目減りするショックを受ける当事者は後を絶ちません。

【出産手当金&一時金】出産前後の計算方法と2026年最新の給付ルール
出産前後の経済的基盤を支える公的支援は、育児休業給付金だけではありません。産前産後期間をカバーする「出産手当金」と、分べん費用そのものを手当てする「出産育児一時金」の基本ルールを俯瞰しておかなければ、正確な資金繰りは成立しません。
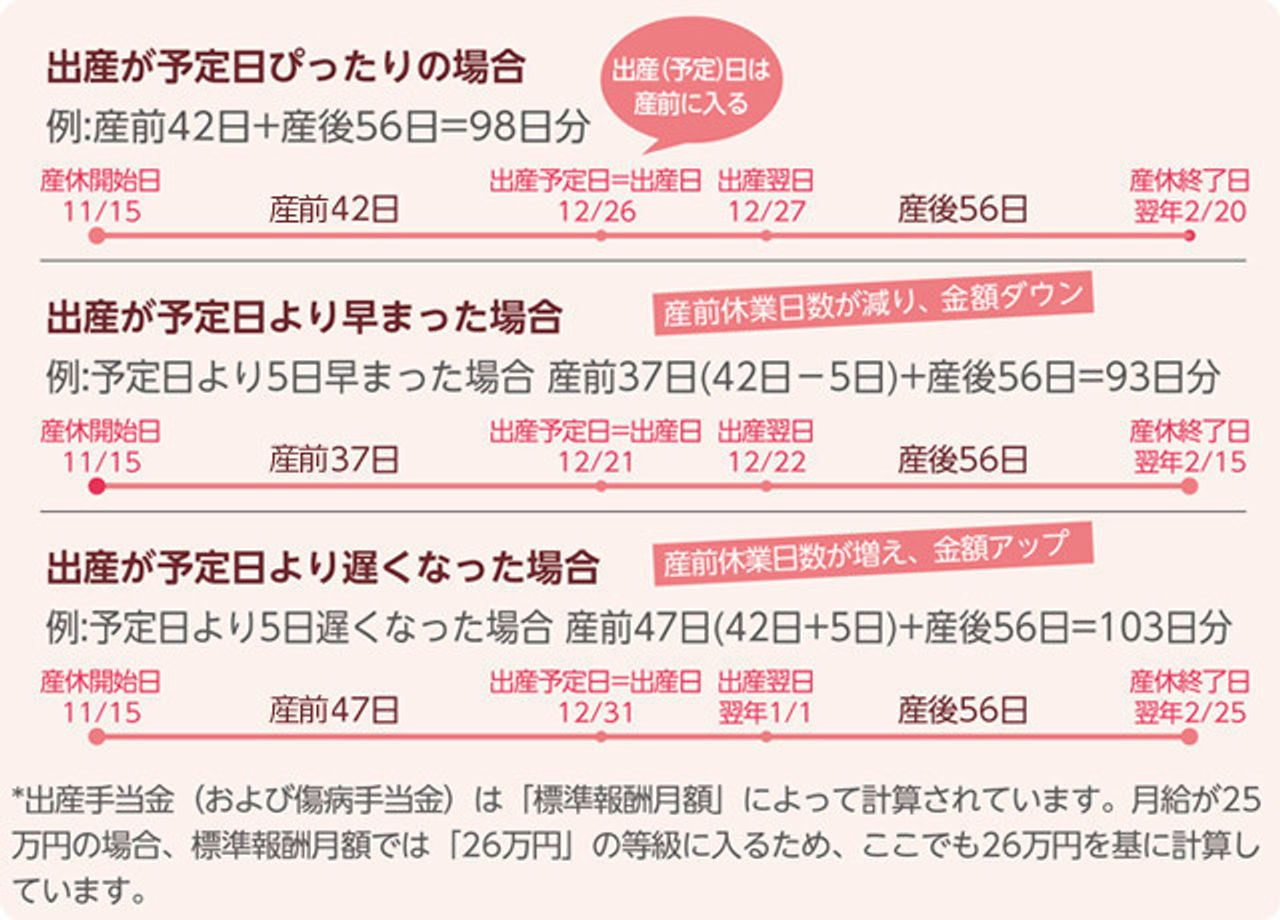
まず、健康保険から支給される出産手当金 計算方法は次の計算式が基本となります。
【支給日額 = 支給開始日以前12カ月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2】
この手当金は、産前42日(多胎妊娠の場合は98日)から産後56日までの間で、仕事を休み給料が支払われなかった日数分が支給対象です。予定日より出産が遅れた場合は、その遅れた日数分も産前期間として上乗せ支給されるため、受給総額は増加します。
一方、まとまった医療費を補填する出産育児一時金 2026年最新の枠組みでは、原則として子ども1人につき「50万円」の給付が完全に定着しています。医療機関へ直接支払われる「直接支払制度」を利用することで、退院時に窓口で高額な自己負担を一括払いする必要は原則ありません。しかし、都市部の産院や個室選択、無痛分べんの処置に伴い、実際の出産費用が60万円〜75万円に達するケースも多く、差額の10万〜25万円前後は持ち出しになる前提で準備しておく必要があります。
また、雇用形態による不公平感として相談が多いのが産休手当 パート 受給条件です。出産手当金は「自身が勤務先の社会保険(健康保険)の被保険者本人」であることが絶対条件となります。夫の扶養内(年収130万円未満や106万円未満)でパート勤務している場合、産休期間中の出産手当金は1円も出ません。一方、雇用保険に通算12カ月以上加入していれば、パート勤務であっても産後の「育児休業給付金」は受給できるため、自分がどの保険の被保険者になっているのかを妊娠初期に必ず人事担当者へ確認してください。
【口座残高ゼロの危機】産休手当はいつ振り込まれる?初回の支給日とタイムラグの罠
多くの世帯が資金ショートの危機に陥る最大の要因は、計算上の金額ではなく「支給されるタイミング」にあります。「手当が出るから大丈夫」と過信していると、数カ月間まったく口座に入金がない事態に戦慄することになります。
産前産後の期間中、産休手当 いつ振り込まれるかといえば、一般的な会社員の場合で「出産後2カ月半〜4カ月後」です。なぜなら、産前産後の出産手当金は「産後56日(8週間)が完全に経過して休業期間が確定した後」に初めて会社経由で申請書類を保険者へ提出できる仕組みになっているからです。申請から審査、決定通知、実際の口座着金までにはさらに2週間〜1カ月半を要します。
さらに深刻なのが、ハローワークから支給される育休手当 支給日 初回の極端な遅さです。育児休業給付金は、原則として「2カ月ごとの単位期間」が経過した後に支給申請を行います。産後休業終了(生後約2カ月)から育休が始まり、最初の2カ月が満了した段階で申請手続きに入るため、初回振込日は早くても「生後4カ月〜5カ月目」にずれ込みます。
都内のIT企業で働く30代女性は、当時の通帳記録を振り返りながら次のように告白しています。
「産休に入ったのが5月上旬で、出産が6月中旬でした。会社員時代の感覚で毎月振り込まれると思い込んでいたら、口座のお金が減るばかり。最初の出産手当金が入金されたのは9月下旬、育休手当の初回が振り込まれたのはなんと11月中旬でした。半年近く給与がストップし、その間にオムツやベビーベッドの出費、そして前年の住民税の一括請求が押し寄せました。夫婦で貯金を用立てていなければ完全に詰んでいました」
このように、制度上の権利として給付金が保障されていても、行政手続きの構造上「生後4カ月頃までは実質的に無収入」となるタイムラグが存在します。妊娠が判明した段階で、手当をあてにせず、最低でも生活費の3〜4カ月分を普通預金口座にキャッシュとして確保しておくことが、最大の防御策です。

一般に知られていない盲点|「育休手当2人目計算」と「1歳半・2歳延長の壁」
手当の受給を経験したことがある家庭でも、第2子の計画時や保育園激戦区での手続きにおいて、思いがけない落とし穴に直面します。
時短勤務復帰がアダになる?「育休手当 2人目 計算」のルール
第1子の育児休業を終えて時短勤務で職場復帰し、数カ月〜1年ほど働いた後に第2子を妊娠・出産するケースは珍しくありません。ここで問題になるのが、第2子の育児休業給付金の基準となる「休業開始時賃金日額」です。
手当の額面は「休業開始前6カ月間に支払われた賃金の総額 ÷ 180日」で算出されます。時短勤務を選択して給与がフルタイム時代の7割程度に下がっていた場合、その低い給与をベースに第2子の手当が計算されるため、受給額が大幅に減額されてしまう危険性があります。ただし、育休復帰直後で出勤日数が足りない場合や、第1子の育休から復帰せず連続して第2子の産休育休に入る場合は、特例として「第1子の育休開始前のフルタイム時の賃金」まで遡って計算してもらえる救済措置が存在します。自己判断で諦めず、労務担当者と綿密に試算することが重要です。
安易な落選狙いが通用しない「育児休業給付金 延長 理由」の厳格化
子どもが1歳に達しても認可保育所に入所できない場合、給付金の支給期間を1歳6カ月、最長2歳まで延長することが可能です。しかし、この育児休業給付金 延長 理由を巡っては、過去数年にわたり大きな制度改革が行われました。
かつて横行していた「給付金を延長したいために、あえて倍率の高い不人気園だけを第1希望にして落選通知(保留通知書)をもらう」という手法に対して、国と自治体はメスを入れました。ハローワークへの延長申請時、単なる不承諾通知書の添付だけでなく、「自宅から通園可能な合理的な範囲内の保育所に適切な希望を出していたか」「内定を辞退していないか」を申立書等で詳細に確認する運用が徹底されています。実態の伴わない形式的な申請は却下され、給付金が1歳の誕生日で突然打ち切られるリスクがあるため、本気での保活スケジュール管理が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSでは、給付金の受取プロセスや金額のギャップに苦しむ親たちの生々しい声が日々投稿されています。知恵袋やコミュニティサイトに投稿された膨大な書き込みを分析すると、共通する3つの摩擦要因が浮かび上がってきます。
「会社の人事担当者が手続きに不慣れで、ハローワークへの申請書類提出が1カ月放置されていた。催促して初めて書類を出してもらったため、初回の振込が産後半年近くまで遅れた」(大手メーカー勤務・30代)
「夫が育休を取ってくれたのは心強かったが、夫婦で同時に給与が止まる恐怖を甘く見ていた。2人分の手当が入るまでの3カ月間、口座残高が恐ろしいスピードで減っていき、育児の疲れもあって夫婦喧嘩が絶えなくなった」(公務員・20代)
現場のリアルな証言が突きつけるのは、「公的機関や勤務先の善意に任せきりにせず、申請の進捗状況を当事者自身がトラッキングしなければならない」という教訓です。申請書類の提出日、会社側の処理状況、ハローワークからの決定通知の有無を夫婦で共有・可視化しておく姿勢が、無用な家庭内ストレスを未然に防ぐ防壁となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度を最大限に活用し、円満な家庭運営とキャリア形成を両立させるためには、家庭ごとの適性を見極める冷徹な視点が必要です。
【制度をフル活用して長期取得に向いている世帯】
・手元に生活費の最低4〜6カ月分に相当する現預金プールがある家庭
・夫婦間で家計口座と収支がオープンに共有されており、住民税の別枠管理ができている家庭
・復職後の育児シェアについて、精神論ではなくタイムスケジュールとして合意形成ができている世帯
【休業期間の設計に慎重になるべき世帯】
・直近の預貯金に余裕がなく、手当の入金遅延が住宅ローンや生活費の遅延に直結する世帯
・「実質8割」という甘い言葉だけを鵜呑みにし、半年以降の「50%減額(手取り約6割)」に対する支出削減プランを立てていない家庭
・一方のパートナーに申請手続きや家計管理を丸投げし、お金の不安を共有できていないカップル
お金の不安は、そのまま産後うつや夫婦間の不信感へと直結します。手当を単なる「給付」として受動的に待つのではなく、自活のための「事業資金」と捉えて計画を練る客観性が求められます。
【産休 育休 手当 計算】に関するよくある質問(FAQ)
Q1:育休手当を受給している最中に、少しだけ仕事をしたり副業をしたりしても大丈夫ですか?
A1:一定のルールの範囲内であれば可能です。具体的には、1支給単位期間(原則1カ月)において、就労日数が「10日以下」または就労時間が「80時間以下」であれば手当は全額受給できます。ただし、就労によって得た賃金が休業前賃金日額×支給日数の80%を超える場合は手当が支給停止となり、賃金と手当の合計が80%を超える場合は超えた分が減額されます。一時的な業務支援を行う際は、事前の勤務時間計算が不可欠です。
Q2:男性(父親)が育休を取得した場合も手当の計算方法や社会保険料免除は同じですか?
A2:計算方法は女性と全く同一です。さらに、子の出生後8週間以内に最大4週間取得できる「出生時育児休業(産後パパ育休)」でも同様に給付金が支給されます。社会保険料免除についても、月末時点で休業している場合、または同一月内に14日以上の育休を取得している場合に、その月の社会保険料が免除されます。賞与月の社会保険料免除には1カ月を超える連続取得が必要となるなど細則があるため、取得タイミングの設計が重要です。
Q3:育児休業給付金の支給決定通知書が届きません。どこに問い合わせるべきですか?
A3:まずは勤務先の人事・労務担当部署に「ハローワークへの申請書がいつ提出されたか」を確認してください。ハローワークは個人の被保険者からの直接照会にも応じてくれますが、会社側がまだ申請書類自体を提出していないケースが散見されます。会社が申請を完了していれば、提出から約2〜3週間で支給決定通知書が交付され、通知書発行から数営業日以内に指定口座へ振り込まれます。
まとめ:最新制度を味方につけて出産前後のキャッシュフローを死守する
産休・育休に伴う諸手当は、働く親の権利を守り、次世代を育むための強固なセーフティネットです。社会保険料免除や非課税措置が組み合わさることで、額面の印象を大きく上回る「実質約8割の手取り」が確保される仕組みは、世界的に見ても極めて手厚い制度設計と言えます。
しかし、制度がいかに優れていても、現場の運用ルールや申請のタイムラグを知らなければ、家計は容易に危機へ直面します。「最初の入金までには約4カ月かかる」「半年が経過すれば支給率は手取り約6割へ下がる」「2年目延長のハードルは上がっている」という客観的な事実から目を背けてはなりません。正しい計算式とスケジュール感を把握し、盤石なキャッシュフローを整えた上で、新しい家族を迎える時間を迎えてください。 (出典: 産休 育休 手当 計算(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。