インボイスで消費税負担はどう変わる?2026年の転換点と生き残り策
2023年10月の鳴り物入りでの導入から月日が流れ、インボイス制度(適格請求書等保存方式)は日本の商慣行を根底から塗り替えました。しかし、制度開始から数年が経過した今なお、個人事業主や小規模事業者の現場には重苦しい混乱とため息が渦巻いています。「消費税の仕組みが複雑すぎて、結局いくら手元に残るのか見当もつかない」「取引先から登録を迫られ、やむなく課税事業者になったものの納税の痛税感に耐えられない」――こうした切実な声が、全国の確定申告会場や税理士の相談窓口に殺到しています。
特に2026年は制度導入以来の「最大の激変期」を迎えています。初期のショックを和らげるために用意されていた「80%控除の経過措置」や、免税事業者から課税転換した事業者を支えてきた「2割特例」が制度上の重大な節目を迎え、税負担の急増という現実が目前に迫っているためです。知らなかったでは済まされない税制の仕組みと、事業を守るための具体的な防衛策を、現場の取材データと客観的ファクトから徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年10月に免税事業者からの仕入れに関する経過措置が「80%控除」から「50%控除」へ半減し、発注企業の税負担増に伴う値下げ・取引見直し圧力が一段と強まる。
- 要点2:納税額を売上税額の2割に抑える「2割特例」は2026年分の確定申告をもって終了するため、2027年以降を見据えた「本則課税」か「簡易課税」かのシミュレーションが急務である。
- 要点3:相手先が一般消費者(BtoC)メインであれば登録取り下げによる免税復帰も現実的な選択肢であり、事業形態に応じた冷静な損得勘定が生き残りの鍵を握る。
消費税の負担はどう変わる?免税事業者を襲う落とし穴と経過措置の真相
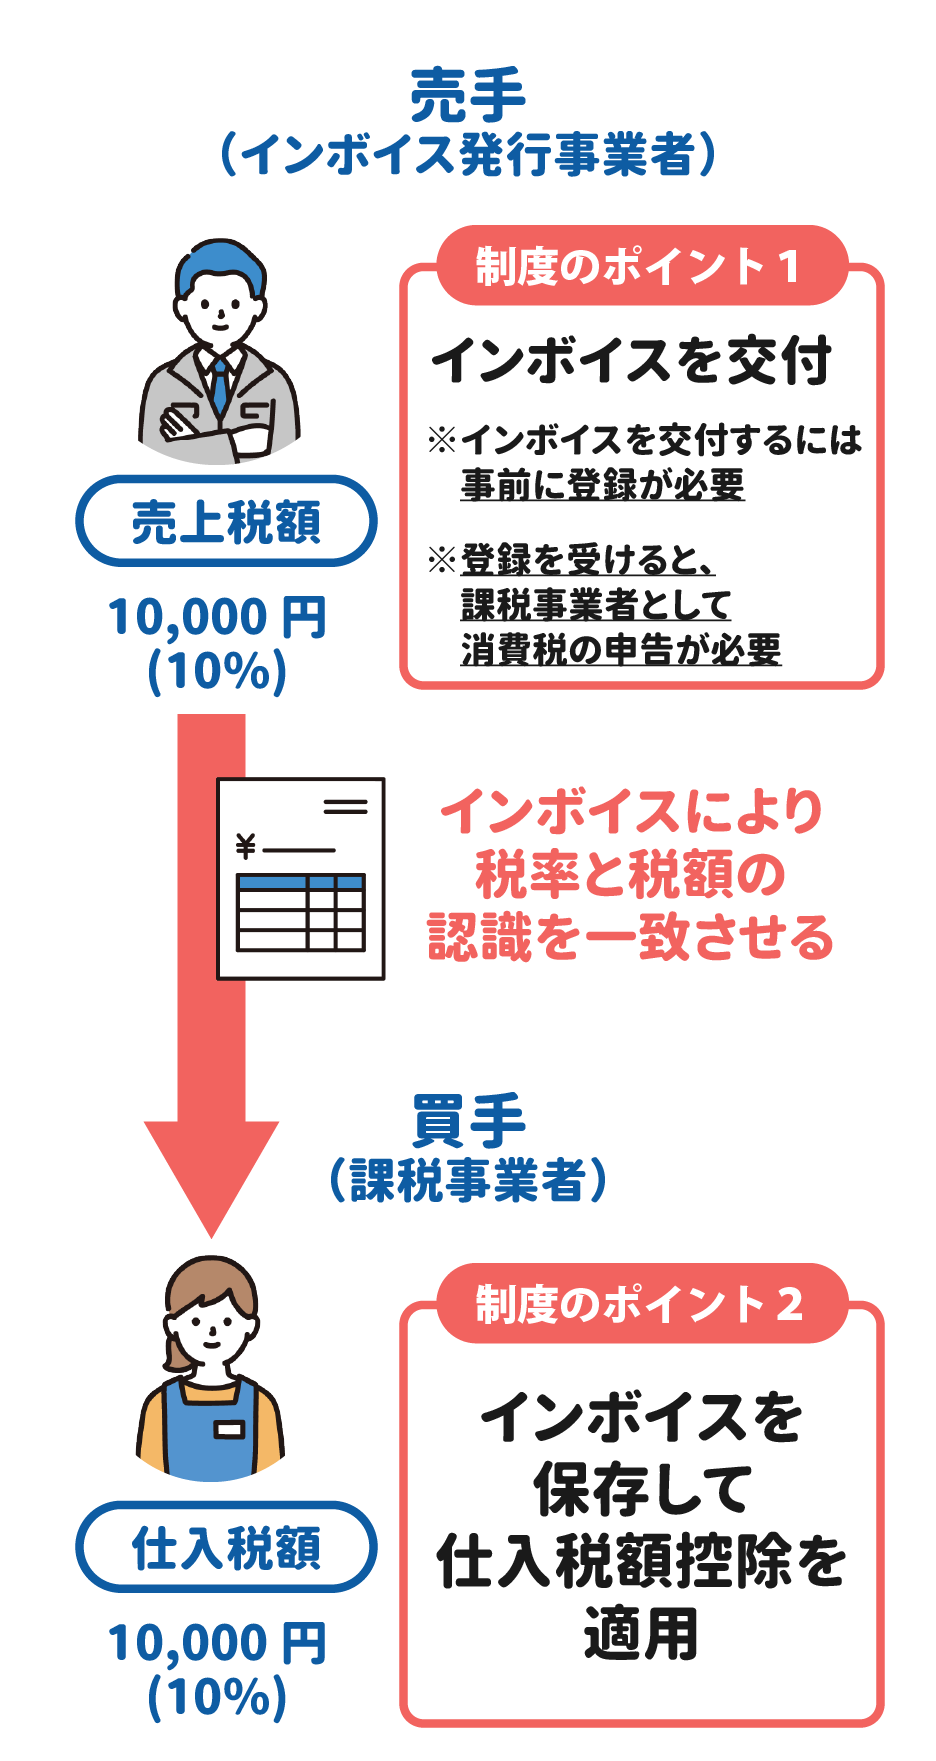
インボイス制度の本質を一言で表せば、消費税における「仕入税額控除」のルール変更です。制度導入前は、買い手側の企業は相手が課税事業者であれ免税事業者であれ、帳簿や請求書を保存していれば支払った消費税を全額控除(仕入税額控除)できました。しかしインボイス制度下では、税務署から指定された「適格請求書発行事業者」が発行するインボイスがなければ、原則として仕入税額控除が認められません。
ここで最大の落とし穴となるのが、「インボイス制度 免税事業者 影響」が取引関係の力関係に直結する点です。インボイスを発行できない免税事業者と取引を続けると、発注元(買い手企業)は自腹で消費税を余計に納めなければならなくなります。その結果、発注側から「インボイスを登録して課税事業者になってほしい」「登録しないのであれば消費税分の報酬を引き下げる(値引きする)」「さもなければ別のアライアンス先を探す」といった過酷な二者択一を迫られる事態が頻発しました。
こうした急激な取引停止や経営破綻を回避するために設けられたのが、「インボイス 経過措置 80%控除」でした。導入から3年間、すなわち2023年10月1日から2026年9月30日までの間は、免税事業者からの仕入れであっても支払った消費税相当額の80%を控除できる特例です。発注元にとっても「20%の持ち出し」で済んでいたため、免税事業者との取引を即座に切らずに様子を見る猶予期間となっていました。
しかし、この防波堤はまもなく決壊します。2026年10月1日からは控除割合が「50%」へと大幅に引き下げられます。発注側にとって免税事業者と取引するコスト負担は従来の2.5倍(持ち出し20%から50%へ拡大)に跳ね上がり、買い手企業の財務部門からは「免税事業者との取引継続はもはや容認できない」という厳しい通達が出始めています。まさに2026年秋こそが、事業継続を左右する最大の正念場です。
「益税」問題の経緯と制度反対の真相|なぜここまで対立が泥沼化したのか
なぜインボイス制度は、これほどまでにフリーランスやクリエイター、零細企業からの激しい反発を招いたのでしょうか。その根底には、長年くすぶり続けてきた「インボイス 益税 問題 経緯」と、税制が内包する構造的な矛盾が存在します。
財務省や制度推進派が主張してきた大義名分は、「複数税率(8%と10%)における正確な税額計算」と「益税の解消」でした。日本の消費税法では、創業間もない事業者や小規模事業者の事務負担を考慮し、「インボイス 売上1000万円以下 納税義務」を免除する免税点制度を設けていました。消費者が支払った消費税が国庫に入らず事業者の手元に残る現象は「益税」と揶揄され、一部の給与所得者や大手企業からは「不公平な既得権益」として批判の対象にされてきた歴史があります。
一方で、制度に反対する現場の訴えは悲痛を極めました。アニメーター、声優、ライター、建設業の一人親方などが結成した反対団体による陳情や記者会見では、次のような生々しい実態が告発され続けました。
「年間売上が300万〜400万円台のフリーランスにとって、消費税として請求していた10%は実質的に生活費や機材維持費の一部として組み込まれてきた。益税などという贅沢なものではなく、買い叩きが横行する業界で生き延びるための安全弁だった」(都内アニメ制作関係者の記者会見での証言)
「インボイス制度 反対 理由 真相」の本質は、単なる納税の是非ではありません。発注側である親事業者と、受注側である零細フリーランスとの間に横たわる「圧倒的な力関係の非対称性」です。下請法や独占禁止法がいくら優越的地位の濫用を禁じていても、個別の現場では「今後の発注継続」を盾に取られた暗黙の同調圧力が働き、弱い立場の事業者が一方的に税負担や値下げを呑まざるを得ない構図が浮き彫りになりました。
【実態検証】現場の阿鼻叫喚とデータが示すリアル|2割特例の終了が迫る衝撃
インボイス制度の導入時、免税事業者の倒産や廃業の激増を恐れた政府が打ち出した最大の緩和策が「インボイス 2割特例 適用要件」に基づく税額軽減でした。免税事業者がインボイス発行事業者(課税事業者)となった場合、売上に係る消費税額の「20%」だけを納めればよいとする極めて手厚い制度です。
たとえば、年間の課税売上が税抜500万円(消費税50万円)のフリーランスの場合、本来であれば仕入れにかかった経費の税額を細かく計算して差し引く必要があります。しかし2割特例を使えば、経費の領収書が一切なくても「50万円×20%=10万円」の納税で済みます。業種を問わず申告書に「2割特例の適用を受ける」旨を追記するだけで利用できたため、多くの個人事業主がこの制度に命を救われました。
しかし、この2割特例には「2023年10月1日から2026年9月30日までの属する各課税期間」という厳格な時限ルールが設定されています。個人事業主にとっては、2026年分(2027年3月申告)の確定申告が2割特例を使える最後のチャンスです。2027年1月1日以降の取引からは、本則課税か簡易課税のいずれかで満額の計算を行わなければなりません。
SNSや税務相談の現場では、このタイムリミットに直面した事業者たちの悲痛な叫びが可視化されています。
「仕入れがほとんど発生しないIT系フリーランスなので、2割特例が終わったら簡易課税(第5種=みなし仕入れ率50%)に切り替えるしかない。納税額が10万円から一気に25万円に跳ね上がる。実質的な大増税で生活が破綻する」(大手知恵袋に投稿されたフリーエンジニアの相談)
国税庁が2026年に公開した最新の税制改正関連通達やQ&Aページでも、2割特例終了に伴う事業者の税負担変動に関する問い合わせが急増している事実が示唆されています。何の準備もせずに2027年を迎えてしまえば、納税資金のショートによって黒字倒産に追い込まれるリスクが極めて高いのです。
【徹底比較】本則課税・簡易課税・2割特例|2026年に大損しない選択肢
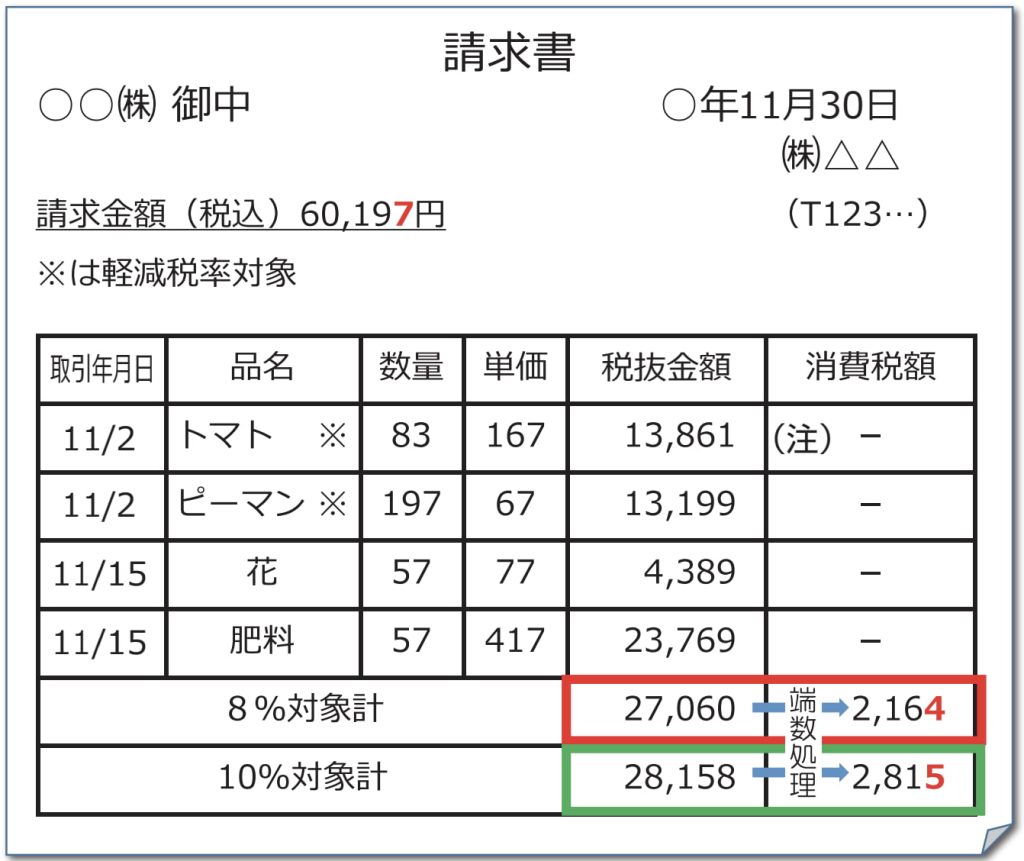
2割特例という温室から放り出される事業者は、次にどの計算方式を選択すべきなのでしょうか。消費税の計算方式には、領収書をすべて積み上げて実額で計算する「本則課税(一般課税)」と、業種ごとの概算率で計算できる「消費税 簡易課税 メリット」を生かした方式が存在します。
それぞれの制度設計と、2026年の現時点における立ち位置を以下の比較表に整理しました。
| 計算方式・制度 | 詳細・計算ルール | 適用要件・期限 | 編集部の見解・評価 |
|---|---|---|---|
| 2割特例 (激変緩和措置) | 売上消費税の20%のみを納税。 (経費計算・帳簿保存の手間が最小限) | 免税事業者がインボイス登録した場合限定。 2026年9月30日を含む課税期間で終了 | 文句なしに最有利。2026年分までは最優先で適用し、浮いた資金をプールしておくべき。 |
| 簡易課税制度 | 業種別のみなし仕入率(40%〜90%)を売上税額に乗じて計算。経費側のインボイス不要。 | 基準期間(前々年)の課税売上高が5,000万円以下。事前の届出書提出が必要。 | サービス業・卸売業・飲食業で極めて有利。2割特例終了後の最有力移行先となる。 |
| 本則課税 (一般課税) | 売上消費税から、仕入れや経費で支払った実額の消費税を全額差し引いて計算。 | すべての事業者が選択可能。要件を満たした適格請求書の厳格な保存が義務。 | 設備投資が巨額な年や、原価率が極めて高く粗利が薄い小売・製造業向け。事務負担は最大。 |
| 経過措置 (仕入側の控除) | 免税事業者からの仕入れでも一定割合を控除可能。 2026年9月まで80% ➔ 10月から50% | 本則課税を選択している買い手企業側が適用。2029年9月30日に完全終了。 | 2026年10月を境に買い手企業の税負担が倍増するため、下請けに対する単価交渉の火種となる。 |
ここで特筆すべきは、簡易課税を選択するための手続きタイミングです。通常、簡易課税を適用したい課税期間が始まる「前日まで」に届出書を税務署へ提出しなければなりません。しかし、インボイス登録に伴い免税事業者から課税事業者になった事業者に対しては、2割特例の適用期間中であれば、適用を受けようとする課税期間の申告期限までに届出書を出せば翌期から適用できるといった特例措置が講じられています。ご自身の決算期と提出期限を今すぐ税務署または顧問税理士に確認しておくことが必須です。
一般に知られていない盲点|登録取り下げの手続きと公表サイト検索の注意点
インボイス制度が定着するにつれ、現場では制度開始当初には想定されていなかったトラブルや誤算が顕在化しています。その筆頭が、プライバシー問題と安易な登録による後悔です。
適格請求書発行事業者になると、法人には「T+13桁の法人番号」、個人事業主には「T+13桁の固有番号」が割り振られ、これが「適格請求書発行事業者 登録番号」となります。この番号は、国税庁が運営する「国税庁 インボイス公表サイト 検索」を通じて誰でも照会可能です。法人の場合は会社名や所在地が公表されても通常問題ありませんが、個人事業主の場合は本名(屋号だけでなく本名)が原則としてWeb上に広く一般公開されます。
ペンネームで活動する同人作家、イラストレーター、ライター、Vtuberなどのクリエイターにとって、本名が特定される身バレリスクは死活問題でした。屋号での登録申請や非公表措置などの救済策が一定程度整備されたものの、完全なプライバシー防護とは言い難く、登録を見合わせたり取り消したりする事業者が後を絶ちません。
さらに注目すべきは、「インボイス登録 取り下げ 手続き 現在」の実態です。「取引先から要請されたので慌てて登録したが、顧客の大半が一般消費者や免税事業者だったためインボイスが全く不要だった」「納税額と事務負担が重すぎて事業が立ち行かない」という場合、税務署に「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出することで、登録を取り消して再び免税事業者に戻ることが法的に認められています。
ただし、取り消しには厳密な提出期限が存在します。翌課税期間の初日から登録を取り消したい場合、原則としてその課税期間の初日から起算して15日前の日までに届出書を提出しなければなりません。思いつきで即座に免税事業者に戻れるわけではなく、期限を1日でも過ぎれば丸1年余計に課税事業者として消費税を納め続ける義務が生じるため、スケジュール管理には細心の注意が必要です。

【プロの結論】個人事業主の生き残り戦略|登録すべき人・慎重になるべき人の判断基準
目まぐるしく制度が転換する2026年において、個人事業主やフリーランスはどのような方針で立ち回るべきなのでしょうか。感情論やネットの偏った情報に惑わされず、客観的な損益分岐点から導き出した「登録を維持すべき人」と「取り下げて免税に戻るべき人」の明確な判定基準を提示します。
【適性診断】インボイス登録を維持・選択すべき人の条件
- 主な取引先が「課税事業者(BtoB企業)」である:買い手企業が本則課税で申告している場合、インボイスがなければ確実に取引先へ金銭的負担が生じます。競合他社に案件を奪われるリスクが高いため、インボイス登録を維持した上で、2027年以降は「簡易課税」を活用して納税負担を最小化するのが合理的です。
- 年間の課税売上高が恒常的に1,000万円を超えている:そもそも消費税法上の課税事業者であるため、インボイスを拒否する理由がありません。適正にインボイスを発行し、請求書管理クラウドなどを導入して業務効率化を図るべきです。
- 独自のスキルや強力な交渉力があり、価格転嫁が容易な職種:消費税納税分を本体価格に堂々と上乗せして請求できるポジションを確立しているなら、登録によるデメリットは事務負担のみに限定されます。
【要注意】インボイス登録を取り下げるか、慎重になるべき人の条件
- 主な顧客が「一般消費者(BtoC)」または「免税事業者」である:個人の患者を相手にする整体師・美容師、個人レッスン中心のピアノ講師、学習塾、一般読者向けのネット物販、一般消費者向け飲食店などは、相手が仕入税額控除を必要としません。インボイスを発行する実益がゼロであるにもかかわらず、登録しているだけで売上の数%〜10%を国に納め続けるのは「完全な大損」です。即刻、取り下げ届出書の提出を検討してください。
- 取引先の親事業者が「簡易課税」を選択している:簡易課税を選択している企業は、実際の仕入れにインボイスがあるかどうかに関係なく、みなし仕入率で税額を計算します。つまり、あなたがインボイスを発行できなくても、取引先の納税額は1円も増えません。この事実を知らずに登録を強いられている下請け事業者は極めて多いため、取引先の課税方式をそれとなく確認してみる価値があります。
経済社会における契約は、対等な信頼関係の上に成り立つべきものです。もし取引先から「インボイスを登録しないなら一方的に消費税分を減額する」と通告された場合、それは公正取引委員会および中小企業庁が監視を強める「優越的地位の濫用」や下請法違反に該当する可能性が濃厚です。理不尽な要求に対して無防備に屈するのではなく、公的な相談窓口(インボイス駆け込み寺や弁護士会、商工会議所)を味方につけ、自らの権利と生活を防衛する姿勢が不可欠です。
【インボイスと消費税】に関するよくある質問(FAQ)
Q1:売上が1,000万円以下の免税事業者ですが、インボイス登録をしないと違法になりますか?罰則はありますか?
A1:適格請求書発行事業者への登録は完全に「任意」であり、登録しなくても一切の違法性や罰則はありません。確定申告も従来どおり免税事業者として所得税の申告のみを行えば問題ありません。ただし、取引先(買い手企業)が本則課税で納税している場合、取引先側で仕入税額控除が制限されるため、値下げ交渉や契約見直しの打診を受けるビジネス上のリスクが伴います。
Q2:2026年10月から経過措置が「50%控除」に変わると、具体的にどのような影響が出ますか?
A2:免税事業者に11万円(うち消費税1万円)を支払った場合、2026年9月30日までは買い手企業は8,000円(80%)を控除できたため、企業の自腹負担は2,000円でした。しかし2026年10月1日からは5,000円(50%)しか控除できなくなり、企業の自腹負担が5,000円へと2.5倍に膨らみます。これにより、これまで様子見をしていた企業が一斉に免税事業者への値下げ要求や取引打ち切りに動く可能性が強く懸念されています。
Q3:インボイス登録を取り消して免税事業者に戻った場合、取引先に通知する義務はありますか?
A3:法律上の通知義務はありませんが、取り消し後にインボイス(登録番号が記載された請求書)を発行することは法律で厳格に禁止されており、違反すると「1年以下の懲役又は50万円以下の罰金」という重い罰則が科されます。したがって、登録番号の記載のない通常の請求書を発行することになるため、請求書を受け取った取引先には必然的に伝わります。無用なトラブルを防ぐためにも、事前に取引先と相談・交渉しておくのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
インボイス制度をめぐる環境は、2023年の導入から2026年の経過措置半減、そして将来的な経過措置の完全撤廃(2029年)に向けて、段階的に厳しさを増しています。「周りがみんな登録しているから」「よくわからないけれど税務署から書類が届いたから」という受動的な理由で意思決定を行う時代は完全に終わりました。
ご自身の顧客層がBtoBなのかBtoCなのか、取引先の課税方式はどうなっているのか、そして2割特例が終了した後に簡易課税を選択する準備は整っているのか――。2026年のいま、帳簿を開いて電卓を叩き、客観的なシミュレーションを行うことが、大切な事業と生活を守る最大の防壁となります。目先の同調圧力に流されることなく、したたかで合理的な税務戦略を選択してください。 (出典: イン ボイス 消費 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。