東京食品販売国保は協会けんぽよりお得?2026年最新の損益分岐点を検証
東京都内で食品の卸売や小売、流通を手がける個人事業主や法人経営者の間で、常に議論の的となるのが「公的医療保険の選択」です。とりわけ、同業種の事業主や従業員で組織される「東京食品販売国民健康保険組合(東食国保)」は、所得水準や家族構成によって一般的な「全国健康保険協会(協会けんぽ)」や「市町村国保」に比べて保険料を大幅に抑制できる選択肢として高い関心を集めています。
しかし、制度の仕組みを正確に把握しないまま加入すると、「家族が増えてかえって負担が増した」「いざ病気で休業したときの保障が想定と違った」という後悔に直面しかねません。本稿では、2026年最新の医療保険財政の動向を踏まえ、東京食品販売国保の保険料体系、加入条件、給付内容のリアルな実態を徹底取材し、損をしないための判断基準を客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京食品販売国民健康保険組合の保険料は所得に比例しない「定額・等級制」が基本であり、役員報酬や事業所得が高い事業主・従業員ほど協会けんぽより保険料負担が大幅に軽くなる。
- 要点2:一方で国民健康保険組合には「扶養控除枠(保険料ゼロの扶養家族)」が存在せず、家族1人ごとに保険料が加算されるため、扶養家族が多い世帯では協会けんぽが有利になる逆転現象が生じる。
- 要点3:法人化(会社設立)後に加入する場合は「健康保険被保険者適用除外承認」の厳格な期限内手続きが必須であり、傷病手当金や人間ドック助成の給付規定を総合的に比較した上で判断する必要がある。
【2026年最新】東京食品販売国保は協会けんぽより安くなる?損益分岐点と決定的な理由
食品業界の経営者から最も多く寄せられる疑問が、「東京食品販売国民健康保険組合の保険料は協会けんぽより本当に安くなるのか」という点です。結論から言えば、「一定水準以上の高所得者かつ単身または少人数世帯」であれば、年間数十万円単位で保険料が割安になるケースが確実に存在します。その背景には、両者が採用している保険料の算定構造における根本的な違いがあります。
協会けんぽの保険料は「標準報酬月額」に一定の保険料率(東京都の場合は約10%前後)を乗じる「総報酬割」を採用しており、収入が増えれば増えるほど毎月の保険料は上限まで上昇し続けます。これに対し、東京食品販売国民健康保険組合の保険料は、職種区分や年齢区分に応じた「定額制」、あるいは比較的上限が低く設定された独自の等級割に基づいて設計されています。そのため、役員報酬を月額60万円〜100万円以上に設定している法人役員や、同規模の課税所得を稼ぎ出す個人事業主の場合、協会けんぽの保険料上限に達する前に東食国保の定額ラインで頭打ちとなり、保険料差額がそのまま手元資金の削減につながるのです。
東京食品販売国民健康保険組合の2026年最新の保険料率および賦課体系を見ても、高齢者医療への拠出金負担増加に伴う微修正はあるものの、所得比例部分を抑えた独自の賦課方式は堅持されています。取材に応じた都内の食品問屋代表は、「法人化の際に税理士と綿密にシミュレーションを行い、東食国保を選択したことで、労使合算の年間保険料を約68万円削減できた」と明かします。ただし、この「保険料が安くなる」という恩恵は、後述する世帯構成の要因によって容易に相殺されるため、単純な所得額だけで即断するのは危険です。
【データ徹底比較】東食国保 vs 協会けんぽ vs 市町村国保の負担と保障
公的医療保険を見直す際は、毎月の支払額だけでなく、病気や怪我に見舞われた際の保障機能や付帯サービスを横断的に比較することが欠かせません。東京都内の食品関連事業者が選択肢とする3つの保険制度について、最新の公表データに基づき構造的な差異を一覧表に整理しました。
| 項目 | 東京食品販売国保(東食国保) | 全国健康保険協会(協会けんぽ東京) | 市町村国民健康保険(東京23区例) |
|---|---|---|---|
| 保険料の算定基準 | 定額・等級体系(事業主・従業員・家族別の月額固定) | 標準報酬月額×保険料率(労使折半・所得比例) | 前年総所得×料率+均等割(全額自己負担) |
| 扶養家族の保険料 | 人数ごとに定額加算(扶養の概念なし) | 追加費用ゼロ(要件を満たせば何人でも無料) | 人数ごとに均等割が加算 |
| 傷病手当金 | 任意給付(組合規定による定額支給・条件あり) | 法定給付(標準報酬日額の3分の2を最大1年6ヶ月) | 原則なし(特例措置を除く) |
| 健康診断・予防助成 | 人間ドック助成が充実(指定機関で高額補助) | 生活習慣病予防健診(35歳以上一部補助) | 特定健康診査(基本項目中心) |
| 主な対象事業者 | 都内の食品販売関連事業者・従業員 | 一般企業の役職員(法人および適用事業所) | 自営業者、フリーランス、退職者など |
上記の比較から浮き彫りになるのは、東食国保と協会けんぽの違いが単なる金額の多寡にとどまらず、「世帯全体の社会保障設計の思想」に直結しているという事実です。事業主自身の所得がどれほど高くとも、配偶者や子どもが3人、4人と存在する世帯では、1人あたり月額数千円から1万円超の家族保険料が純増するため、協会けんぽの「被扶養者は保険料ゼロ」という強力なメリットを前に、総負担額で逆転されるケースが目立ちます。
一般に知られていない盲点とネットの誤解|「扶養」と「法人化」の落とし穴
インターネット上の掲示板やSNSでは、「食品関係の会社なら東食国保に入れば必ず社会保険料が浮く」といった極端な情報が散見されますが、現場を取材すると制度の運用上における2つの巨大な「落とし穴」が存在します。
第1の落とし穴は、東京食品販売国保における扶養条件の誤解です。健康保険(協会けんぽ)では、年収130万円未満(一定条件該当時は106万円未満)の配偶者や未成年の子どもは被扶養者として認定され、保険料を追加徴収されることはありません。しかし、東食国保は法的には「国民健康保険法」に基づく国保組合であるため、国民健康保険制度の根本原則どおり「被扶養者」という枠組み自体が存在しません。同一世帯の家族を組合員証の対象とする場合、それは「家族組合員」としての登録となり、乳幼児であっても1人につき規定の月額保険料が個別に発生します。「子どもが生まれるたびに固定費が積み上がる」という事実は、若手スタッフを多く雇用する経営者が事前に必ず計算に入れておくべきポイントです。
第2の落とし穴は、法人設立(法人成り)時における申請の厳格なタイムリミットです。日本の法制度上、法人(株式会社や合同会社)を設立した事業所は、原則として協会けんぽ等の健康保険および厚生年金への加入が法律で義務付けられています。法人が東食国保を継続、あるいは新規に利用するためには、年金事務所に対して「健康保険被保険者適用除外承認申請書」を提出し、認可を受けるという特殊な手続きを経なければなりません。
この申請には「会社設立(事実発生)から14日以内」という極めてタイトな期限が法律で定められています。万が一、登記完了後の手続きが遅れ、年金事務所から適用除外が承認されなかった場合、強制的に協会けんぽへ編入され、二度と東食国保に戻れなくなるリスクがあります。士業の知識不足により「気付いたときには期限切れになっていた」というトラブルは後を絶たず、事前の周到なスケジュール調整が不可欠です。

【実態検証】利用者の生の声と現場目線で見えたリアルな評判・口コミ
実際に東食国保を利用している現場の事業主や従業員は、どのようなメリットと不満を感じているのでしょうか。都内の鮮魚・青果卸売業者、加工食品販売店、飲食料品EC事業の経営者らへのヒアリングから、リアルな評価と口コミを抽出しました。
好意的な評価として圧倒的に多いのが、健康管理サポートの手厚さです。とりわけ東京食品販売国民健康保険組合の人間ドック助成制度は業界内でも定評があります。受診対象年齢に達した組合員に対し、指定の提携医療機関で受診する際に数万円規模の補助金が支給されるため、実質わずかな自己負担で精密検査を受けることが可能です。「協会けんぽ時代は自己負担が重く敬遠していた節目ドックを、東食国保に移ってからは毎年欠かさず受診できるようになった」という声は多く、予防医療を重視するベテラン経営者からの支持は強固です。
一方で、リスクや不満として語られるのが休業保障の脆弱さです。東京食品販売国民健康保険組合の傷病手当金は、協会けんぽのように「直近12ヶ月の平均標準報酬日額の3分の2を最長1年6ヶ月支給する」という法定給付とは異なり、組合の財政規約に基づいた任意給付となっています。支給額が日額固定(例:1日あたり数千円)であったり、入院を伴う場合に限定されていたりと、長期療養時の生活費補填としては心もとない設計になっている側面があります。病気で現場を長期間離れるリスクを考慮した場合、民間の所得補償保険などで別途ヘッジしておく必要があり、実質的なトータルコストを押し上げる要因になり得ます。
東京食品販売国民健康保険組合の加入資格と申請手続きの全手順
東食国保へ加入するためには、単に東京都内で食品を扱っていれば誰でも入れるわけではありません。組合規約で厳格に定められた東京食品販売国民健康保険組合の加入資格をクリアしている必要があります。
第一の条件は、事業所が東京都内の指定区域内に所在し、主たる業種が「食品販売業(食料品・菓子・飲料・調味料・生鮮品等の小売または卸売)」であることです。飲食業単体(居酒屋やレストラン専業など)の場合は別組織である「東京飲食業国民健康保険組合」などの管轄となる場合が多く、自社の業態が食品販売に該当するかどうかの事前確認が求められます。また、事業主が母体となる関連協同組合や同業親睦団体に加盟していることが要件とされるケースもあります。
東京食品販売国民健康保険組合の申請手続きを進める際の大まかなステップは以下の通りです。
- 加入資格の事前照会:自社の事業内容、登記簿謄本の目的欄、従業員規模が組合基準に適合しているかを組合窓口へ確認。
- 所定書類の収集:履歴事項全部証明書(法人の場合)、確定申告書控え、食品衛生法に基づく営業許可証や販売業の届出書、世帯全員の住民票などを用意。
- 適用除外承認申請(法人の場合):東食国保からの加入承諾書を取り付けた上で、日本年金機構の管轄年金事務所へ「健康保険適用除外承認申請書」を提出(事実発生から14日以内)。
- 承認書の組合提出と保険証の発行:年金事務所の承認印が押された書類を組合へ提出し、正式に被保険者証が交付される。
手続きに関する個別相談や書類の送付先については、東京食品販売国民健康保険組合の電話番号・窓口(事務局:東京都千代田区神田佐久間町/代表窓口)にて対応が行われています。業態の境界線が曖昧な場合や法人成りを控えている場合は、自己判断せず事前に窓口担当者へ直接確認することが手続きの遅延を防ぐ最善策です。
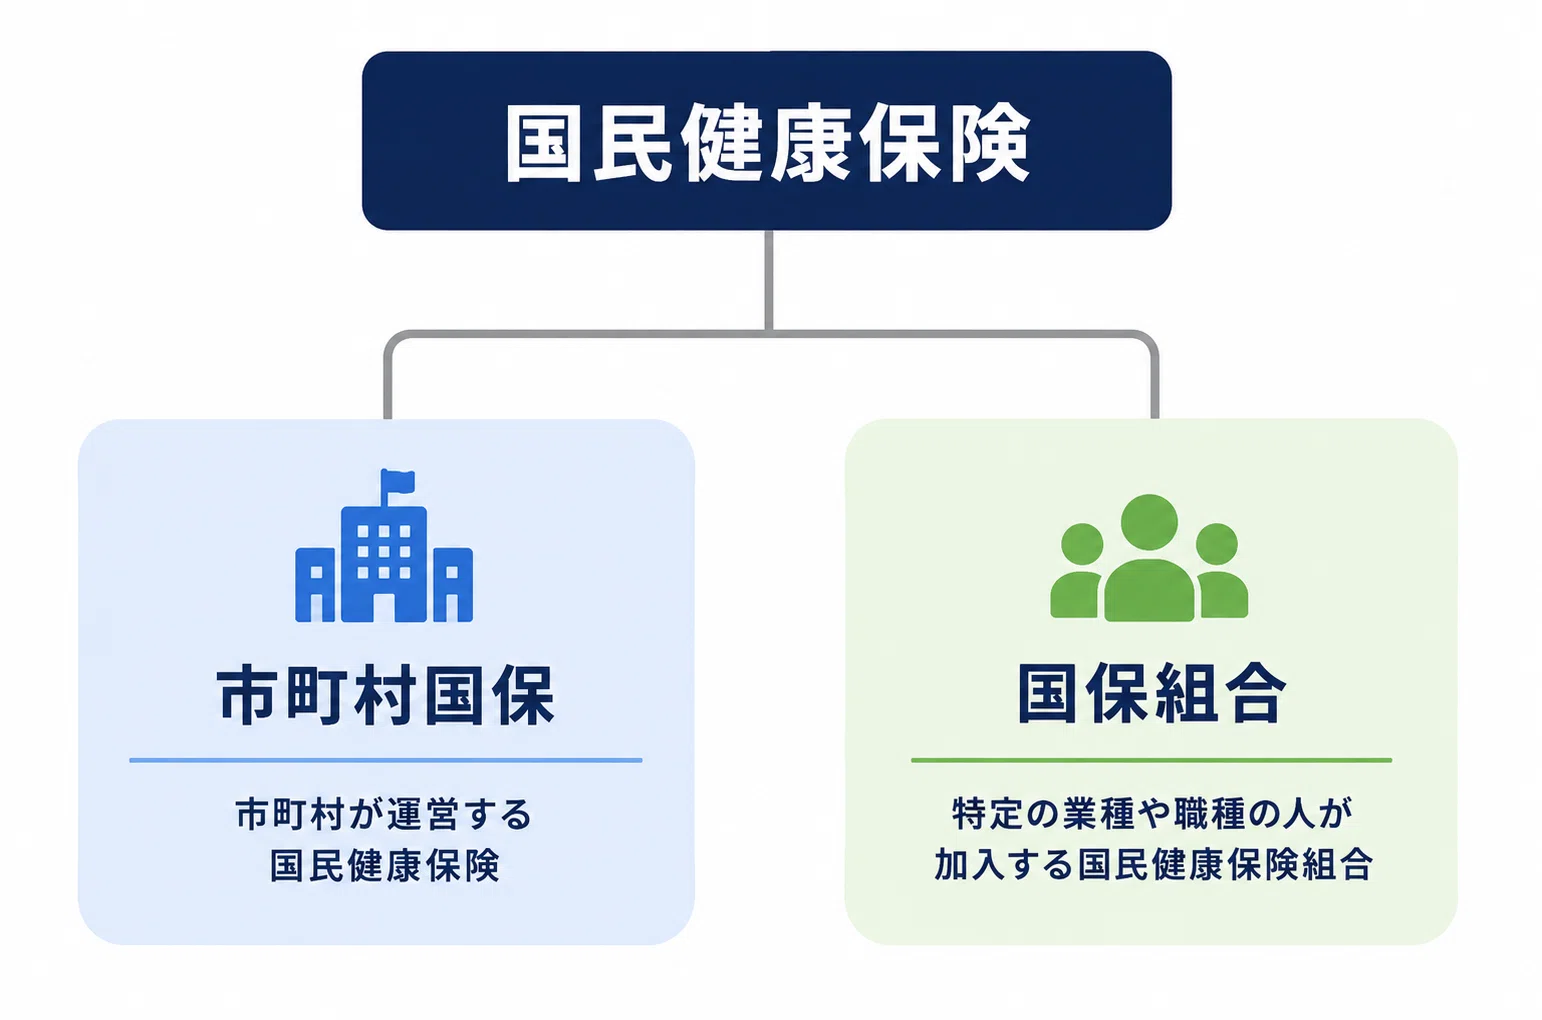
【プロの結論】おすすめできる事業者・慎重になるべき世帯の明確な判断基準
ここまでの制度構造と現場の実態を踏まえ、社会保障と事業財務の観点から「東食国保を選ぶべき人」と「協会けんぽに留まるべき人」の境界線を明確に定義します。
【太鼓判】東食国保への加入で大きな恩恵を受けられるパターン
- 役員報酬が高額な法人経営者で、扶養家族がいない(または配偶者が独立して働いている)事業者:所得比例による上限張り付きを回避し、定額制のメリットを極限まで享受できます。
- 従業員の平均給与が高く、若年層・独身者が中心の食品関連ベンチャー・流通企業:会社側が負担する法定福利費の総額を大幅に抑制でき、企業のキャッシュフロー改善に寄与します。
- 人間ドック助成などの福利厚生を積極的に使い倒したい健康志向の個人事業主:市町村国保に比べて予防医療へのリターンが手厚いため、実質的な健康投資としての費用対効果が高くなります。
【要注意】協会けんぽまたは市町村国保にとどまるべきパターン
- 配偶者や就学前・学生の子どもなど、扶養すべき家族が多い世帯:家族1人ごとに固定保険料が加算されるため、協会けんぽの「被扶養者保険料ゼロ」の壁を破れず、世帯全体の負担が増加します。
- 万が一の長期休業時に十分な貯蓄がなく、傷病手当金を生活防衛の生命線と考えている事業者:国保組合の任意給付だけでは所得補償が不足するため、リスク管理上脆弱になります。
- 役員報酬や従業員給与を比較的低水準に設定している小規模事業者:給与額に応じた保険料率が適用される協会けんぽのほうが、固定額を下回り安くなるケースが存在します。
【東京食品販売国民健康保険組合】に関するよくある質問(FAQ)
Q1:飲食店を経営しているのですが、東京食品販売国保に加入することはできますか?
A1:原則として純粋な外食・飲食店業は対象外となる場合が多く、飲食業の場合は「東京飲食業国民健康保険組合」などが該当します。ただし、店舗での食品小売・物販や卸売が主たる業態である場合は加入が認められるケースもあります。管轄の判定は事業実態や売上構成比によるため、事前に組合事務局へ個別相談することをおすすめします。
Q2:個人事業主から法人成りした場合、以前から使っていた東食国保をそのまま引き継げますか?
A2:引き継ぐことは可能ですが、自動継続にはなりません。法人設立の日から14日以内に管轄の年金事務所へ「健康保険被保険者適用除外承認申請書」を提出し、認可を受ける必要があります。この期限を徒過すると協会けんぽへの強制加入となり、東食国保を継続できなくなります。
Q3:パートやアルバイト従業員も東食国保に加入させる義務はありますか?
A3:週の所定労働時間および日数が正社員の4分の3以上であるなど、通常の社会保険加入要件を満たす従業員は対象となります。短時間労働者の適用拡大ルールの適用状況については、事業所の規模や雇用契約の内容によって異なるため、社会保険労務士等の専門家と確認を行いながら適切な労務管理を進めてください。
Q4:配偶者を扶養に入れたい場合、年収制限などの手続きはどうなりますか?
A4:東食国保には協会けんぽのような「保険料が免除される被扶養者」制度はありません。配偶者を同一組合の保険証に含める場合は「家族組合員」としての登録となり、年収の多寡にかかわらず所定の家族保険料が毎月発生します。
まとめ:2026年以降の動向と後悔しない選択のために
医療費の増大と少子高齢化を背景に、日本の公的医療保険を取り巻く財政環境は厳しさを増しており、2026年現在も各種拠出金の負担調整が続いています。そうした状況下で、食品業に特化した国民健康保険組合(東食国保)の活用は、高所得の事業主や特定規模の事業者にとって依然として強力なコストコントロール手段の一つです。
しかし、表面的な「保険料が安くなる」という触れ込みだけで飛びつくのは危険です。自身の役員報酬額、世帯の扶養家族数、将来の出産や休業リスク、そして法人化に伴う法的手続きの期限を総合的に天秤にかけなければ、真の費用対効果は見えてきません。自社の現在の財務データと家族構成をもとに精密な試算を行い、事業の発展と家族の安心を両立できる最適な選択肢を見極めてください。 (出典: 東京 食品 販売 国民 健康 保険 組合(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。