パート年末調整の書き方2026!出さないと大損する真相と記入例を網羅
秋が深まり年末が近づくと、パート先から手渡される年末調整の書類一式。用紙を開いた瞬間に並ぶ無数のマス目や難解な税務用語を前に、「自分は扶養内で少額しか稼いでいないのに、なぜ書かなければいけないのか」「書き方を間違えたらペナルティがあるのか」とペンを止めてしまう方は少なくありません。
税務の現場や給与計算の実務担当者を取材すると、「扶養内だから関係ないと思って提出しなかった」「面倒で放置した」という初歩的な誤解から、翌年春に想定外の住民税が課税されたり、払いすぎた所得税が戻らず手取りを大きく減らしてしまうトラブルが後を絶ちません。制度が目まぐるしく見直される過渡期にあるからこそ、正しいルールを把握しておく必要があります。本稿では、提出書類の具体的な記入法から放置するリスクの深層、掛け持ち時の処理までを明快に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収の多寡や扶養の有無にかかわらず、12月時点で勤務先に在籍しているパート従事者は原則全員が提出対象となる
- 要点2:提出を怠ると高い税率で概算徴収された税金が還付されず、翌年の住民税跳ね上がりや配偶者の控除否認といった重大な不利益を招く
- 要点3:掛け持ち時はメインの1社のみで年末調整を行い、サブの職場から交付される源泉徴収票と合わせて確定申告を行うのが鉄則である
【疑問の真相】「出さないとどうなる?」パート年末調整を放置してはいけない決定的な理由
「月数万円しか稼いでいないのに、なぜ毎年この煩雑な手続きを求められるのか」――取材の現場でパート勤務者から最も多く寄せられるのが、年末調整パートいくらから必要なのかという根本的な疑問です。
結論から言えば、勤務先から給料を受け取っている給与所得者である以上、年収額が10万円であろうと100万円であろうと、12月時点で在籍していれば全員が提出の対象となります。年末調整とは、毎月の給与から概算で天引き(源泉徴収)されている所得税を、1年間の確定した収入と各種控除をもとに再計算し、過不足を精算する法的な手続きだからです。
では、書類の提出を放置したり拒否したりした場合、一体何が起きるのでしょうか。パート年末調整出さないとどうなる理由を追跡すると、家計に直撃する4つの不利益が浮かび上がってきます。
第1に、払いすぎた所得税が手元に戻ってこない(還付金の消滅)点です。月々の給与明細で数百円から数千円の源泉徴収税額が引かれている場合、年末調整を行えば全額または一部が12月や1月の給与で還付されます。書類を出さなければ会社は精算を行えないため、本来受け取れるはずの現金を取りこぼすことになります。
第2に、会社側で「乙欄(高税率)」課税へ切り替えられるリスクです。所得税法上、勤務先に「給与所得者の扶養控除等申告書」を提出している人は「甲欄」という優遇された税率で計算されます。しかし提出がない場合、本業以外の副業とみなされる「乙欄」が適用され、通常の何倍もの所得税が天引きされ続ける事態に陥ります。
第3に、翌年度の住民税額の急増と行政サービスの制限です。年末調整が完了すると、会社から居住地の市区町村へ「給与支払報告書」が自動送付され、翌年の住民税や非課税枠が正しく判定されます。申告がないと基礎控除などが正しく反映されず、住民税が割高に計算されたり、保育料の算定や奨学金申請に必要な「非課税証明書」が発行されないトラブルに直結します。
第4に、配偶者側の税金への波及です。妻が年末調整を行わず正確な所得が確定しないと、夫の会社で行う配偶者控除やパート年末調整配偶者特別控除の申告に齟齬が生じ、夫の給与から追徴課税が発生するケースもあります。提出を怠るメリットは一切存在しないのです。
【3大書類の完全攻略】扶養控除等申告書と基礎控除申告書の書き方・記入例
事業主から手渡される書類は主に3種類存在します。自身がどれを記入すべきかを把握することが、スムーズな処理の第一歩となります。
まずは最も基本となる扶養控除等申告書書き方から整理します。正式名称は「給与所得者の扶養控除等(異動)申告書」であり、パート先で「甲欄」の適用を受けるための最重要書類です。独身の方や、自身が夫の扶養に入っていて扶養親族が誰もいない場合、「書く欄がない」と白紙のまま提出しようとする方が目立ちますが、これは誤りです。
養う親族がいない場合でも、用紙最上部の「あなたの氏名」「フリガナ」「生年月日」「世帯主の氏名と続柄」「あなたの個人番号(マイナンバー)」「現在の住所」は必須記入項目です。中央にある「源泉控除対象配偶者」や「控除対象扶養親族」の枠は、養う親族がいない場合は堂々と斜線を引くか空欄のまま提出します。これだけで申告は完了します。
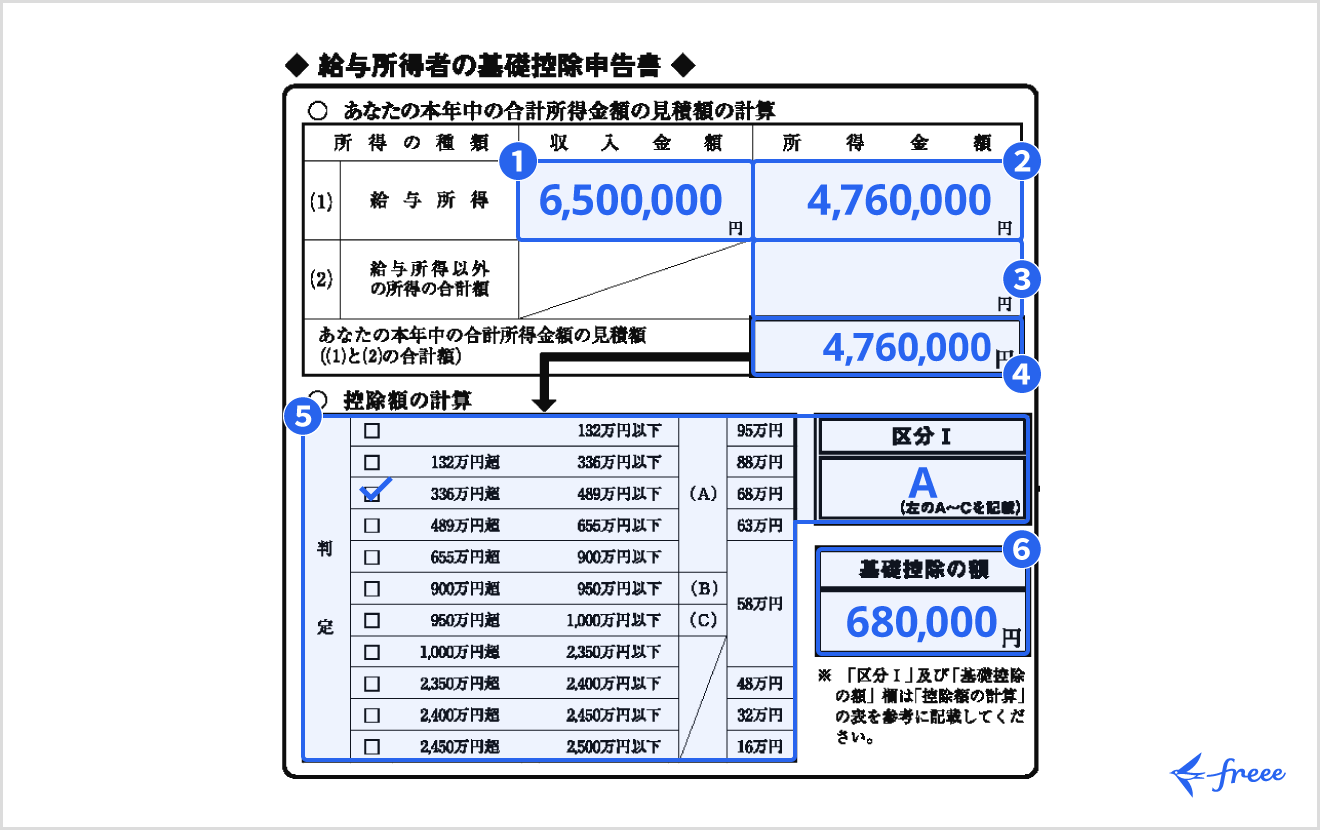
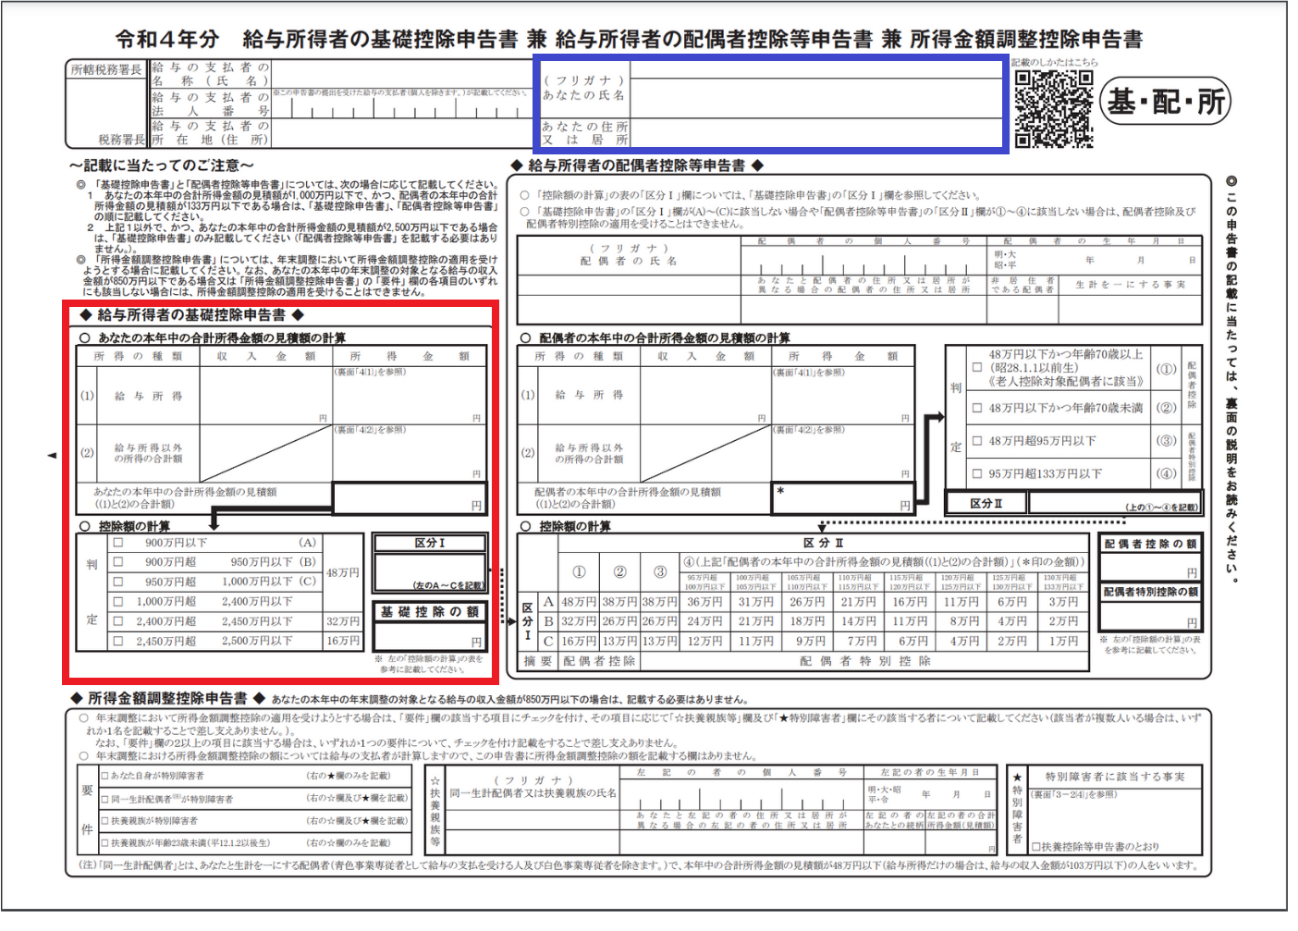
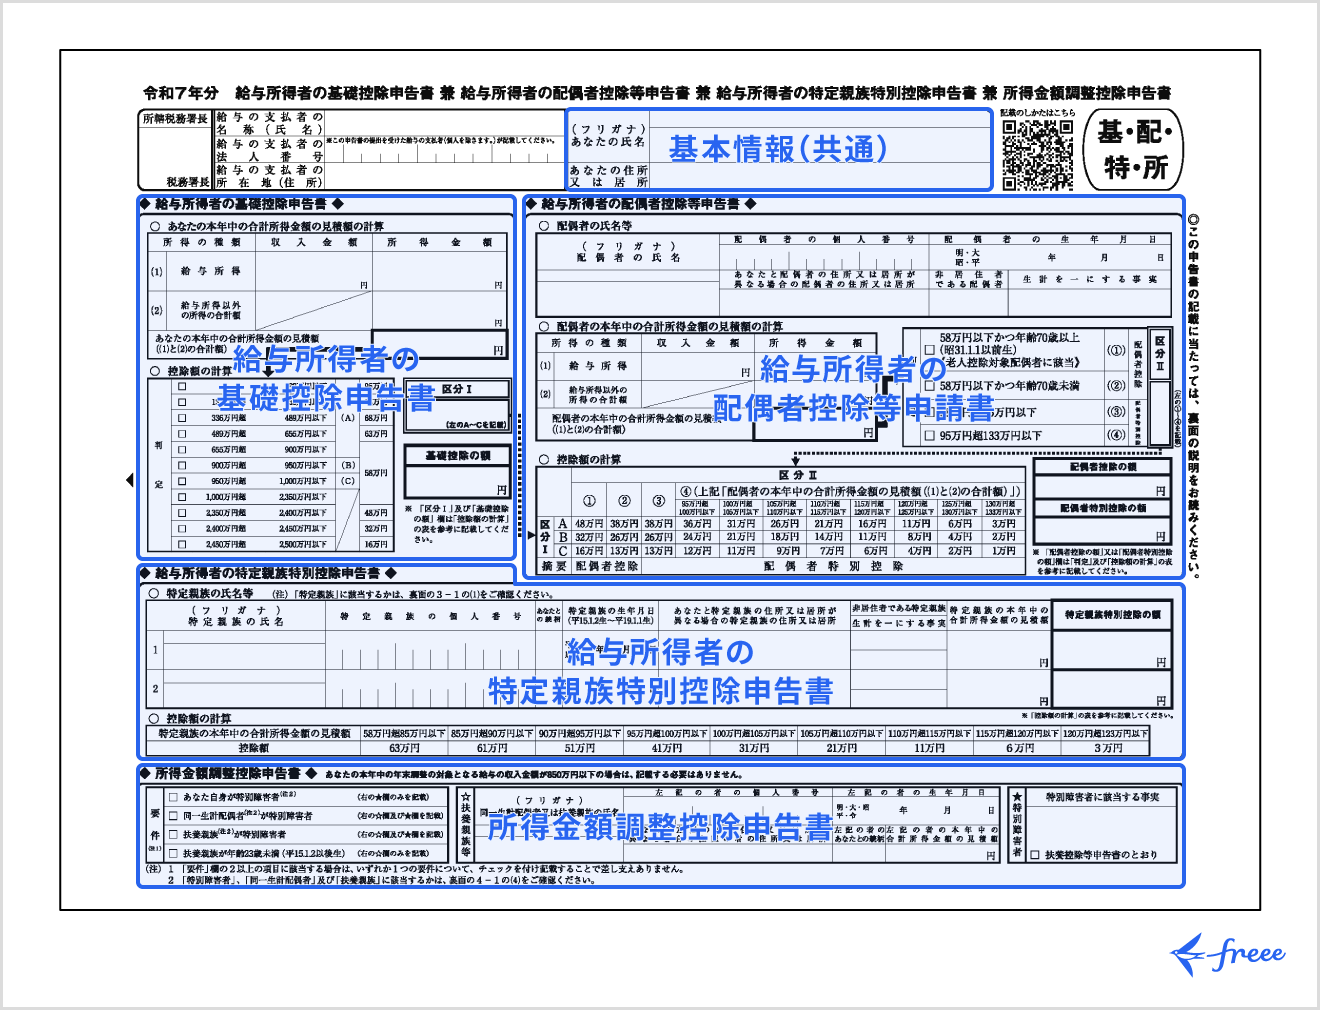
続いて、多くのパート従事者が頭を抱えるのが基礎控除申告書パートの枠を含む統合用紙(基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書)です。この書類の実質的な中核は、用紙の左半分を占める「給与所得者の基礎控除申告書」にあります。
ここで最も重要なポイントは、「収入金額」と「所得金額」の違いを厳密に区別することです。パート年末調整記入例に沿って具体的に見てみましょう。
「収入金額」欄には、その年の1月1日から12月31日までに支給される見込みの「額面給与総額」を記入します。手取り額ではなく、税金や保険料が引かれる前の金額であり、非課税交通費は除外して計算します。11月時点で12月分の給与が未確定な場合は、シフト表をもとに概算した見込み額で問題ありません。
次に「所得金額」欄ですが、ここは額面年収から「給与所得控除」を差し引いた数値を記入します。年収が162万5,000円以下の場合は一律55万円が控除されます。例えば、パート年収の見込みが100万円の方であれば、100万円から55万円を引いた「45万円」が所得金額となります。算出した所得をもとに用紙記載の判定表を参照し、「900万円以下(A)」にチェックを入れて控除額「48万円」を記入すれば、基礎控除の記載は完成です。
一方、パート収入を得ながら配偶者を養っている(自身が主たる稼ぎ手である)場合のみ、右側の配偶者控除等申告書書き方に相手の情報を記入します。自身が扶養に入っている側であれば、右半分は記入不要です。
【データ比較】パート103万の壁と130万の壁の現在地|税金・社保のボーダーライン一覧
パートで働く上で避けて通れないのが、税制と社会保険の複雑なボーダーラインです。国会審議や制度改正の議論が活発化するなかで、最新の基準値を正しく把握しておく必要があります。
従来のパート103万の壁に加え、厚生年金や健康保険の加入義務が生じる106万円、そしてパート130万の壁現在における取り扱いなど、世帯手取りを大きく左右する境界線を体系的に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁(住民税) | 基礎控除+給与所得控除。自治体により93万〜100万円で住民税均等割・所得割が発生 | 多くの都市部自治体で年収100万円を超えると年数千円〜の住民税が課税 | 負担感は極めて軽微だが「非課税世帯」の各種優遇判定から外れる点には留意が必要 |
| 103万円の壁(所得税) | 給与所得控除55万円+所得税基礎控除48万円=合計103万円まで所得税非課税 | 103万円を超えた超過分に対して5%の所得税が課税開始 | 税額自体は少額だが、配偶者の勤務先における家族手当の支給基準となっているケースが多い |
| 106万円の壁(社保適用拡大) | 従業員51人以上の企業で週20時間以上勤務、月額賃金8.8万円以上で社会保険加入義務 | 年間約16万〜18万円の社会保険料(健康保険・厚生年金)が天引き | 一時的な手取り減少を伴うものの、将来の年金受給額増加や傷病手当金などのセーフティネットを獲得 |
| 130万円の壁(被扶養者基準) | 企業規模問わず配偶者の健康保険被扶養者から除外。国民健康保険・国民年金へ加入 | 世帯手取りが年間20万〜25万円近く急減する最大の「逆転現象」ポイント | 一時的な収入増への特例措置(事業主証明)を活用しつつ、150万円以上稼ぐかどうかの戦略的判断が必須 |
| 150万〜201万円の壁(配偶者特別控除) | 150万円まで配偶者控除と同額の38万円を満額控除。以降は段階的に逓減し201.6万円で消滅 | 本人の年収が150万円を超えても配偶者の税金が一気に跳ね上がることはない | 税制面での手取り逆転は起きない構造。過度に150万円ラインを恐れて労働時間をセーブするのは非合理的 |
年末調整の実務においては、自身の年収がどの水準に着地するかを把握し、会社へ正確な見積もりを提示することが求められます。特に配偶者側の控除を満額受けるためには、150万円以下に収まるかどうかが実質的な焦点となります。
【実態検証】「年末の書類が難しすぎる」現場の悲鳴と掛け持ちパートのリアル
給与計算の担当部署や税務署の相談窓口には、毎年11月中旬を過ぎるとパート従業員からの切実な声が殺到します。
インターネット上のコミュニティや大手質問掲示板を分析すると、「会社から渡された用紙の漢字が難解で、間違えたらペナルティを受けるのではないかと毎年手が震える」(40代・飲食店パート)、「11月上旬の締切時点で、12月末までの給与見込みなど正確に分かるはずがない」(30代・物流倉庫勤務)といった、制度と現場の乖離に対する不満が噴出しています。
とりわけ混乱が極まるのが、2箇所以上の職場を掛け持ちしているダブルワーカーのケースです。パート掛け持ち年末調整における大原則を取材すると、知られざる落とし穴が浮き彫りになります。
所得税法上、年末調整を行えるのは「メインとなる本業の1社のみ」に厳格に定められています。法律により「給与所得者の扶養控除等申告書」は同時に2社以上へ提出することが禁じられているためです。
掛け持ちをしている場合、最も給与収入の多い主たる勤務先にのみ書類を提出し、年末調整を実施してもらいます。一方、サブの勤務先には「従たる給与」として処理してもらうため、申告書は提出しません。この結果、サブの職場では「乙欄」の高い税率で所得税が引かれることになります。
ここで重要なのは、12月下旬から翌年1月にかけて両社から交付される年末調整パート源泉徴収票を必ず手元に回収・保管することです。本業で年末調整を受けた源泉徴収票(「年末調整済」)と、副業先から交付された源泉徴収票(「未済」)の2枚を揃え、翌年2月16日から3月15日までの間に管轄の税務署へ確定申告を行わなければなりません。
「副業先で高税率で引かれすぎた税金」は、この確定申告によって初めて全額精算され、還付金として口座に振り込まれます。掛け持ちをしているにもかかわらず、本業の年末調整だけで手続きを終えて放置してしまうと、税金の過払いで損をするか、逆に副業の所得隠しとみなされて追徴課税を受けるリスクを背負うことになります。
一般に知られていない盲点とネットの誤解|「扶養内なら出さなくていい」の嘘
ネット上の情報や職場の休憩室で交わされる噂話には、危険な誤解が数多く紛れ込んでいます。パート年末調整扶養内詳細まとめとして、実務上極めて頻度の高い3つの誤認を是正します。
第1の誤解は、「夫の扶養に入っているのだから、妻のパート先では年末調整の提出は一切不要」という言説です。
これは主婦層を中心に最も多い間違いです。夫が自社で提出している「配偶者控除申告書」は、夫の所得税を安くするための手続きに過ぎません。妻が働くパート先は、妻自身に給与を支払う事業者として、妻個人の所得税を正しく計算して納税する独立した義務を負っています。夫側の申告と妻側の年末調整は、税制上まったく別の手続きであり、扶養内であっても妻自身の書類提出は省略できません。
第2の誤解は、「年収103万円以下で所得税がかからないなら、出さなくても結果は同じ」という思い込みです。
仮に所得税が0円であっても、年末調整を行わないと会社は市区町村へ適正な給与支払報告書を提出できません。その結果、自治体側では収入状況が把握できず、「住民税の未申告」として扱われます。これにより、本来は非課税であるはずの世帯に住民税の督促状が届いたり、所得証明書が発行できずに子どもの保育園の入所審査や高校・大学の無償化判定で弾かれるといった二次被害が発生します。
さらに、2026年最新年末調整パート変更点として押さえておくべき実務上の動向があります。デジタル化の進展に伴い、従来の紙の申告書からスマートフォンやPCを用いたWeb申請・クラウド給与システムへの移行が急速に進んでいます。また、前年から控除内容に変更がない場合は記入項目を大幅に簡素化できる「簡易申告」の手続きが現場に浸透しつつあります。「毎年同じことを書かされる」という現場の負担感は確実に軽減されつつあるため、会社からの案内に従って速やかにオンライン入力を完了させる姿勢が大切です。
第3の盲点として、「12月途中で退職した場合はどうなるか」という問題があります。年末調整は「12月の給与支払い日時点で在籍していること」が要件であるため、12月上旬などに退職した場合、その会社では年末調整を受けられません。退職後に交付される源泉徴収票を受け取り、年が明けてから自身で確定申告を行う必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
パート労働を取り巻く環境は、単なる税金の損得にとどまらず、ライフスタイルや世帯の経済設計と直結しています。現行の制度下において、どの就労スタンスを選択すべきか、明確な判定基準を提示します。
【扶養内(年収103万〜130万円未満)に抑える働き方が適している人】
- 家族手当の支給条件が厳格な世帯:配偶者の勤務先から「扶養手当・配偶者手当」として年10万〜20万円規模の手当が支給されており、その条件が「妻の年収103万円以下」または「130万円未満」に設定されている場合
- 育児・介護などで時間を増やせない人:家庭環境の制約から週20時間以上の勤務が物理的に難しく、労働時間を伸ばすと心身の健康や家庭生活が破綻するリスクが高い場合
- 目先の手取り現金を最優先したい人:社会保険料の天引きによる一時的な手取り減少を今すぐ受け入れる余力がない家計状況にある場合
【控除の壁を突き抜けて積極的に働くべき人】
- 中長期的な経済的自立を目指す人:自身の手で社会保険に加入し、将来受け取る老齢厚生年金の受給額を底上げしたい人
- 週25〜30時間以上のシフトに入れる人:年収160万〜180万円以上を稼ぎ出すことで、社会保険料の負担分を完全に相殺し、世帯の手取りを大きくプラスに転換できる人
- 傷病や出産のセーフティネットを確保したい人:夫の扶養下にある第3号被保険者では支給されない、健康保険の「傷病手当金」や「出産手当金」の権利を自分名義で得ておきたい人
【年末 調整 書き方 パート】に関するよくある質問(FAQ)
Q1:12月のシフトや給料が確定していないのに、「所得の見積額」はどう書けばいいですか?
A1:提出時点での「見込み額」で問題ありません。1月から10月(または11月)までの給与明細の額面金額を合算し、残りの月を通常の勤務日数から概算して足し合わせます。実際の金額と数万円程度のズレが生じても、基礎控除や配偶者控除の判定区分(所得900万円以下など)が大きく変わらなければ、税額に影響はありません。万が一、判定区分が変わるほど大幅に金額が狂った場合でも、12月の最終給与計算時に会社側で再調整してもらうか、翌年の確定申告で修正が可能です。
Q2:年の途中で夫と離婚または死別した場合、パートの年末調整はどう書けばいいですか?
A2:12月31日時点の状況で判定するため、年内に離婚・死別した場合は「扶養控除等申告書」の配偶者欄は空欄となります。ただし、自身の所得が500万円以下で、生計を一にする子どもがいる場合は「ひとり親控除(控除額35万円)」、子ども以外の扶養親族がいる場合や夫と死別した場合は「寡婦控除(控除額27万円)」の適用を受けられる可能性が高いです。用紙の「ひとり親」または「寡婦」のチェックボックスに印を付け、該当要件を必ず記載してください。手取り額が大幅に増える重要な控除です。
Q3:パート先から言われた提出期限を過ぎてしまった場合はどうなりますか?
A3:締め切りを過ぎても、会社の給与計算担当者が最終確定処理を行う前(通常は12月上旬〜中旬頃)であれば、受け付けてもらえるケースが多々あります。まずは気まずがらずに即座に担当者へ連絡し、指示を仰いでください。もし完全に締め切られて会社での年末調整が間に合わなかった場合は、年明け1月に会社から交付される「年末調整未済の源泉徴収票」を受け取り、翌年2月16日〜3月15日の期間に税務署へ確定申告を行えば、本来受けるべき還付や控除をすべて取り戻すことができます。
まとめ:2026年の年末調整を乗り切り損のない家計防衛を
パートの年末調整は、決して企業が従業員に課す無駄な事務作業ではありません。自分が汗水流して稼いだ給与から、過剰に税金が搾取されるのを防ぎ、家庭の可処分所得を法的に守るための正当な権利行使です。
「扶養の範囲内だから書かなくていい」「数字が細かくてよく分からない」と敬遠し、提出を放棄してしまうことこそが、家計にとって最大の損失を招きます。求められている基本情報は、氏名・住所などの本人確認と、年間の収入見込みという極めてシンプルな事実の申告です。
制度の仕組みを冷静に見極め、期日までに正確な書類を勤務先へ届けること。その確実な一手こそが、不透明な時代において家計防衛を実現する最も確実な防壁となります。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。