500円玉貯金は損?2026年最新の手数料ルールと挫折ゼロの極意
小銭が手元に残るたびに貯金箱へ投入し、ずっしりとした重みとともに達成感を味わえる「500円玉貯金」。昭和から平成、令和にかけて幅広い世代に親しまれてきた王道の蓄財法ですが、ネット上では「苦労して貯めたのに銀行の手数料で数千円も引かれた」「もはや損する仕組みになっている」といった怒りや困惑の声が広がっています。
背景にあるのは、金融機関による硬貨取扱手数料の新設・改定と、急速に進んだキャッシュレス社会の定着です。かつては誰もが手軽に始められた500円玉貯金が、なぜ今「挫折と後悔の落とし穴」と化しているのか。2026年現在の最新ルールや物理的な制約、そして手数料を払わずに手元資金を最大化する出口戦略を詳しく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクやゆうちょ銀行では大量の硬貨入金に高額な手数料が設定されており、100万円(2000枚)を預けると数千円単位の手数料が差し引かれ額面割れを起こすリスクがある。
- 要点2:新500円玉(バイカラー・クラッド貨)の普及により市販の自動計算貯金箱でエラーが頻発するほか、キャッシュレス化に伴い「お釣りを作るための無理な出費」が増えて挫折する人が急増している。
- 要点3:損を避けるには、各銀行の窓口無料枠(50枚〜100枚程度)を活用した分割預け入れや、駅券売機での交通系ICチャージ、日常のセルフレジ消費といった賢い出口戦略の確立が必須となる。
「500円玉貯金は手数料で損する」真相|2026年最新の硬貨入金ルールを徹底比較
「汗水垂らして貯めた硬貨を自分の口座へ預けるだけなのに、なぜお金を取られるのか」——。SNSや大手掲示板で定期的に燃え上がるこの疑問ですが、結論から言えば、何も知らずに大量の500円玉をまとめて預金しようとすると確実に手数料負けで損をします。金融機関側が硬貨の計数・鑑別・運搬にかかる莫大なオペレーションコストを回収するため、硬貨取扱手数料を厳格化しているためです。
かつて「小銭貯金の味方」とされたゆうちょ銀行でも、窓口での硬貨取扱料金が導入されて以降、かつてのような完全無料での一括入金は不可能です。主要金融機関が発表している2026年現在の硬貨入金規定を整理した比較データは以下の通りです。
| 金融機関 | 窓口の無料枚数・手数料体系 | ATMの硬貨取扱状況 | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょ銀行 | ・窓口:50枚まで無料 ・51〜100枚:550円 ・101〜500枚:825円 ・501〜1000枚:1,100円(以降500枚毎に加算) | ・1枚から手数料発生(1〜25枚で110円など枚数連動) | 窓口の50枚無料枠は維持されているが、ATM利用は1枚目から手数料がかかるため貯金箱の入金先としては極めて不向き。 |
| 三菱UFJ銀行 | ・窓口:100枚まで無料 ・101〜500枚:550円 ・501〜1000枚:1,100円 ・以降500枚毎に550円加算 | ・店舗併設ATMで硬貨入金可能(1回あたり最大100枚まで手数料無料) | ATM・窓口ともに100枚まで無料枠があり、大手メガバンクの中では比較的硬貨の小分け入金がしやすい良心的な設定。 |
| みずほ銀行 | ・窓口:100枚まで無料 ・101〜500枚:550円 ・501〜1000枚:1,320円 ・以降500枚毎に660円加算 | ・店舗併設ATMで取扱(1回最大100枚まで、平日特定時間帯のみ無料対応) | 窓口の100枚無料枠はあるものの、501枚以上の手数料はメガバンク内でやや割高。大量預け入れは避けるべき水準。 |
| 三井住友銀行 | ・窓口:30枚まで無料 ・31〜100枚:550円 ・101〜500枚:880円 ・以降500枚毎に加算 | ・本支店ATMで平日8:45〜18:00のみ無料取扱(枚数制限あり) | 窓口無料枠が30枚までと非常に厳格。大量の500円玉を窓口へ持ち込むとあっという間に手数料が発生する。 |
たとえば「500円玉貯金で100万円貯めた」場合、硬貨の枚数はちょうど2,000枚になります。これを一度にゆうちょ銀行の窓口へ持ち込んで入金しようとすると、硬貨取扱料金だけで約2,200円〜3,300円前後が差し引かれます。何年間もかけてコツコツ貯めた結晶から、預ける瞬間に数千円が消え去る現実は、多くの預金者にとって強い心理的痛痛となっています。
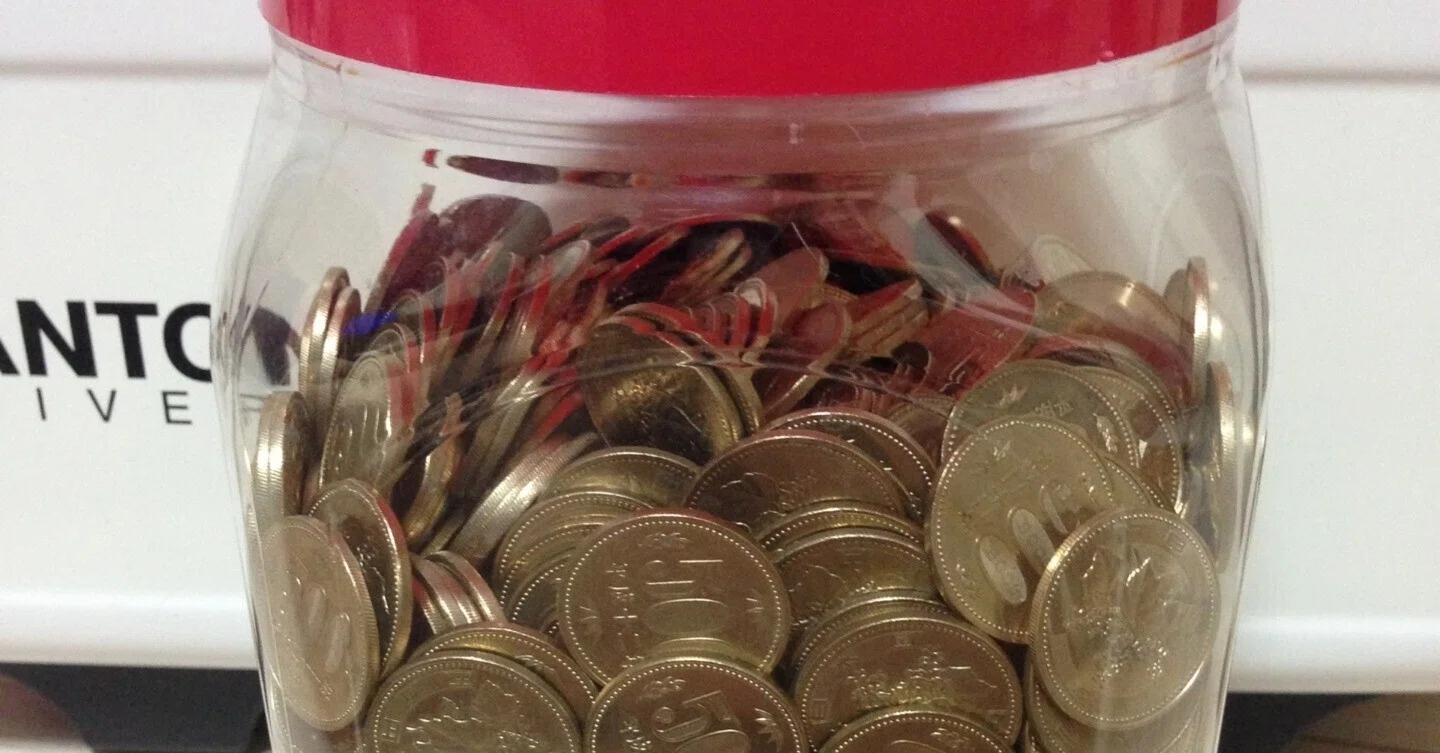
100万円貯金箱の重さは約14キロ|物理的限界と運搬のハードル
手数料問題に加えて見落とされがちなのが、500円玉が大量に集まったときの「圧倒的な重量と体積」です。バラエティショップや雑貨店で定番の「100万円貯まる缶」や巨大な貯金箱ですが、満杯になった状態の重さを正確に計算したことがあるでしょうか。
日本の貨幣規格において、旧500円白銅貨・ニッケル黄銅貨は1枚あたり7.0g、2021年11月から流通している新500円バイカラー・クラッド貨は1枚あたり7.1gあります。100万円分=2,000枚の重さを換算すると以下の数値になります。
- 500円玉2,000枚の総重量:約14.2kg(缶や容器自体の重さを加えると約14.5kg〜15kg)
- お米に例えると:5kgの米袋を「約3袋分」同時に抱える負荷
- ボウリングの球に例えると:16ポンド(約7.2kg)の最重量ボール2個分
14キロを超える金属の塊は、成人男性であっても片手で軽々と持ち運べる重さではありません。安価なプラスチック製貯金箱の場合、持ち上げた瞬間に底が抜けて床に散乱し、フローリングに深いへこみや傷を作ってしまう事故が多発しています。さらに、これを銀行の窓口まで運ぶには車が必須であり、徒歩や電車での持ち運びは現実的ではありません。物理的な重さそのものが、換金作業の大きな障壁として立ちはだかります。
挫折する人が続出する3大構造要因|キャッシュレス時代と「新500円玉」の壁
近年、ネットの掲示板やSNS上で「500円玉貯金を途中で断念した」と告白する投稿が急増しています。かつては継続しやすかった貯金術が、なぜ維持できなくなっているのか。取材を進めると、個人の意志の弱さだけでは片付けられない、時代背景に起因する3つの構造的問題が浮かび上がってきました。
1. キャッシュレス決済の普及による「お釣りの消滅」
スマートフォン決済やクレジットカード、タッチ決済の普及率は年々上昇し、財布から現金を取り出す機会そのものが激減しました。かつては「1,000円札を出して500円玉のお釣りをもらう」という日常の行動パターンが成立していましたが、キャッシュレスが標準となった現在では、意識して現金を使わない限り500円玉が手元に生まれない環境になっています。
2. 貯金のために散財するという「本末転倒の罠」
500円玉を手に入れたいがために、「あえてコンビニで数百円の不要な買い物をし、千円札を崩す」という行動に走る人が少なくありません。お釣りの500円玉を貯金箱に入れる一方で、余計な端数消費を繰り返してしまえば、家計全体で見れば確実にお金を失っています。貯金の目的が「500円玉を増やすゲーム」へとすり替わり、本末転倒の出費を招いて自己嫌悪に陥るパターンです。
3. 新500円玉が貯金箱で使えない・弾かれる問題
2021年末に導入された新500円玉は、偽造防止のために外周と内側で異なる金属を用いた「バイカラー・クラッド構造」を採用し、外周に微細な「異形斜めギザ」が刻まれています。この設計変更により、平成期に発売された投入口の狭い貯金箱に硬貨が入らない、あるいは投入した金額を自動集計するデジタル液晶付き貯金箱で「認識エラー」や「別硬貨判定」が多発するというトラブルが現場で頻発しています。「せっかく貯金しようとしたのに機械に弾かれて萎えた」という声は、デジタル貯金箱愛好者から特に多く聞かれます。

【実態検証】行動経済学から読み解く「貯まる人」と「失敗する人」の心理構造
なぜ人々は手数料を取られると知りながら、あるいは重労働になると分かっていながら500円玉貯金に惹かれ、そして途中で投げ出してしまうのでしょうか。行動経済学および心理学の視点から分析すると、人間の認知バイアスが深く関係しています。
第1に作用しているのが、人間がお金を用途ごとに無意識に色分けしてしまう「メンタル・アカウンティング(心の会計)」です。銀行口座にある預金残高の数字は抽象的で減る痛みを強く感じやすい反面、財布の中の小銭は「余剰資金」「端数」と見なしやすく、貯金箱に入れる行為が痛みを伴わない投資のように錯覚されます。さらに、缶にコインが落ちる乾いた音や、手で持った時の重量増加は脳に直接的な報酬(ドーパミン)を与え、短期的な快感をもたらします。
しかし、最終的な換金フェーズに到達した途端、「サンクコスト効果(埋没費用)」と「損失回避バイアス」が牙を剥きます。何年もかけて重い思いをして貯めたコインの山に対し、金融機関から「手数料」として差し引かれる数百円〜数千円は、実際の金額以上の強烈な喪失感となって心理的ダメージを与えます。この落差こそが、ネット上で「500円玉貯金は二度とやらない」と激昂する利用者が後を絶たない根本的な心理的要因です。
手数料を1円も払わない!2026年最新の賢い出口戦略とおすすめ使い道
では、すでに貯まってしまった500円玉や、これから手元に集まる硬貨を最もお得に活用するにはどうすればよいのでしょうか。銀行の手数料規定をすり抜け、資産価値を100%活かすための実践的な出口戦略を紹介します。
戦略1:窓口の「1日無料枚数枠」を狙ったルーティン預け入れ
最も手堅いのは、主要銀行が設定している「窓口での手数料無料枠」を利用することです。たとえば三菱UFJ銀行やみずほ銀行であれば窓口で1回100枚(5万円分)まで無料、ゆうちょ銀行であれば1回50枚(2万5千円分)まで無料です。通勤路や生活圏に該当の支店がある場合、小さなジッパー付き袋に既定の枚数を小分けにしておき、月1回や週1回のペースで用事のついでに入金すれば、手数料を一切取られることなく安全に預金化できます。
戦略2:駅の券売機で「交通系ICカード(Suica・PASMO等)」へチャージ
都市部で最も実用的な裏ワザとして知られているのが、鉄道各社の券売機を活用した交通系ICへのチャージです。駅の自動券売機は現金の投入口に複数枚の硬貨を一気に投入できる機種が多く、1回あたり10枚〜20枚前後の硬貨をスムーズに電子マネーへ移行できます。チャージしたICカードは電車・バスの移動だけでなく、コンビニやドラッグストアの決済でそのまま消化できるため、硬貨の価値を完全にキャッシュレス残高へと還元できます。
戦略3:スーパーやドラッグストアのセルフレジで計画的消費
日常の食料品や日用品の買い出し時に、セミセルフレジやセルフレジの硬貨投入口へ500円玉を投入する手法です。多くの最新レジは一度に複数枚の硬貨を受け付けるトレイ型を採用しており、店員に嫌な顔をされることもありません。法律上、通貨の強制通用力は「同一硬貨は20枚まで」と定められているため、1回の会計で20枚(1万円分)以内を目安に使用するのがマナーであり、システムトラブルを防ぐコツです。
戦略4:「あらかじめ決めた特別消費」で現金のまま使い切る
家族での記念日ディナー、温泉旅行の宿泊代、あるいは欲しかった家電製品の購入など、「貯金箱を開けたらそのまま全額をイベントの支払いに充てる」という出口設定です。窓口で口座に入金しようとするから手数料が発生するのであって、現金決済が可能な旅館や飲食店、量販店の店頭で代金として直接支払ってしまえば、手数料の概念そのものが存在しません。事前に店舗側へ「支払いに硬貨が多くなるが可能か」を一言確認しておくとトラブルも防げます。

【プロの結論】2026年に500円玉貯金をやるべき人・避けるべき人の判断基準
金融インフラと決済技術が激変した現在、500円玉貯金は「万人に推奨できる節約法」ではなくなりました。自身のライフスタイルや性格に応じて、取り組むべきか否かをシビアに選別する必要があります。
500円玉貯金を「今すぐやめるべき」人の条件
- 完全キャッシュレス派の人:お釣り目当てに現金決済へ逆戻りするのは、ポイント還元や家計管理アプリの自動連携といった恩恵をすべて手放す行為であり、損失の方が大きくなります。
- 資産運用の効率性を重視する人:インフレ局面において、利息が一切つかない貯金箱に数十万円の現金を数年間放置することは、実質的な購買力の目減りを意味します。少額でも新NISA等の積立投資に回す方が合理的です。
- 100万円など数百枚以上の超大型目標を掲げる人:満杯になった際の運搬、重量破損のリスク、金融機関の持ち込み手数料などを総合勘案すると、デメリットがメリットを大幅に上回ります。
500円玉貯金が「向いている」人の条件
- 目標金額を「3万〜5万円」と小さく設定できる人:缶が満杯になるのを待たず、60枚〜100枚程度で都度使い切るスタイルであれば、重量問題も手数料問題も発生しません。
- 現金決済が中心で、ゲーム感覚を楽しみたい人:視覚的な達成感が行動のモチベーションになるタイプにとっては、小銭が積み上がる物理的なリアリティは今なお有効な自己管理ツールです。
- 緊急時の「家庭内プチ防災資金」としてプールしたい人:大規模停電やシステム障害でキャッシュレス決済がダウンした際、500円玉は小額決済用として最も頼りになる通貨になります。自宅の耐火金庫などに数万円分保管しておくリスクヘッジ用途としては非常に優れています。
【500 円 玉 貯金】に関するよくある質問(FAQ)
Q1:新500円玉と旧500円玉が混ざっていても、銀行窓口で入金できますか?
A1:問題なく入金できます。金融機関の窓口に設置されている高速計数機は新旧硬貨の混在に対応しています。ただし、一部の店舗外旧型ATMでは新500円玉が識別できず返却されるケースがあるため、預け入れは本支店の窓口や最新鋭ATMを利用するのが確実です。
Q2:貯金箱の硬貨が錆びたり汚れたりしている場合、手数料とは別に損をしますか?
A2:極端に錆びた硬貨や変形した硬貨はATMや機械計数機を通らないため、窓口で「汚損公廃貨」としての鑑定手続きが必要になります。これ自体に追加手数料を取られることは基本的にありませんが、集計完了までに数日〜数週間の日数を要する場合があります。保管時は湿気の多い場所を避けましょう。
Q3:1回の買い物で500円玉は何枚まで使えますか?
A3:日本の「通貨の単位及び貨幣の発行等に関する法律」第7条により、貨幣(硬貨)は「同一額面について20枚まで」が法的な強制通用力を持つと規定されています。つまり、500円玉であれば一度の支払いで20枚(1万円分)までは店舗側が拒否できませんが、21枚以上になると店側は受け取りを拒否する権利があります。
Q4:セルフレジに大量の500円玉を入れると壊れますか?
A4:セルフレジの硬貨投入口にも一度に受け入れ可能な枚数制限(通常は15〜30枚程度)が設定されています。100枚単位で一気に流し込むと内部でコイン詰まりを起こし、店舗業務を停止させる重大な迷惑行為になり得ます。利用する際は数枚〜十数枚程度にとどめ、スムーズに処理される速度を見守りながら投入してください。
まとめ:時代に合わせたスマートな小銭管理で確実に蓄えを残す
昭和から令和へと時代が移り変わり、銀行の手数料新設やキャッシュレス決済の普及によって、500円玉貯金を取り巻く環境は激変しました。かつてのように「無心で缶いっぱいに貯めて、満額を窓口へ持ち込めば完了」という牧歌的なアプローチは、もはや通用しません。
しかし、小銭を意識的に残して手元資金を築くというマインドセット自体が否定されるべきではありません。重要なのは、各金融機関の無料枠(50枚〜100枚)を把握してこまめに入金すること、交通系ICカードへのチャージや日々のセルフレジ決済といったスマートな出口戦略をあらかじめ組み込んでおくことです。
現金の物理的な手応えと最新のデジタル決済ルールを賢く使い分け、手数料という名の不条理なロスをゼロに抑えながら、確実な蓄財ライフを維持していきましょう。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。