所得と給与の違いとは?手取りで大損しない税金と控除の計算実務
給与明細や源泉徴収票を手にした際、「給与支払金額」と「給与所得控除後の金額」という似たような2つの項目を目にして、首を傾げた経験はないでしょうか。日常会話では「年収」「給与」「所得」がほぼ同義として使われがちですが、税務や社会保険の現場において、これらは全く性質の異なる概念です。
もしこの違いを曖昧なまま放置していると、年末調整で控除の記入ミスを犯して本来還付されるべき税金を取り逃がしたり、家族の扶養から意図せず外れて思わぬ追徴課税を受けたりと、家計に深刻なダメージをもたらすリスクがあります。2026年の税制環境を見据え、会社員からパート・副業従事者までが押さえておくべき決定的な違いと実務上の重要ポイントを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与は会社から支払われた「総額(額面)」であり、所得はそこから必要経費相当額を引いた「手元に残る儲け」を指す。
- 要点2:税金は「給与」ではなく「課税所得」に対して計算されるため、各種控除を正しく申告しないと手取りが大きく目減りする。
- 要点3:「103万円の壁」などの扶養判定は給与収入と所得のどちらが基準かを取り違えると、追徴課税や手取り逆転のリスクに直結する。
【決定的な差】所得と給与の違いを解説|知らないと手取りで大損する理由
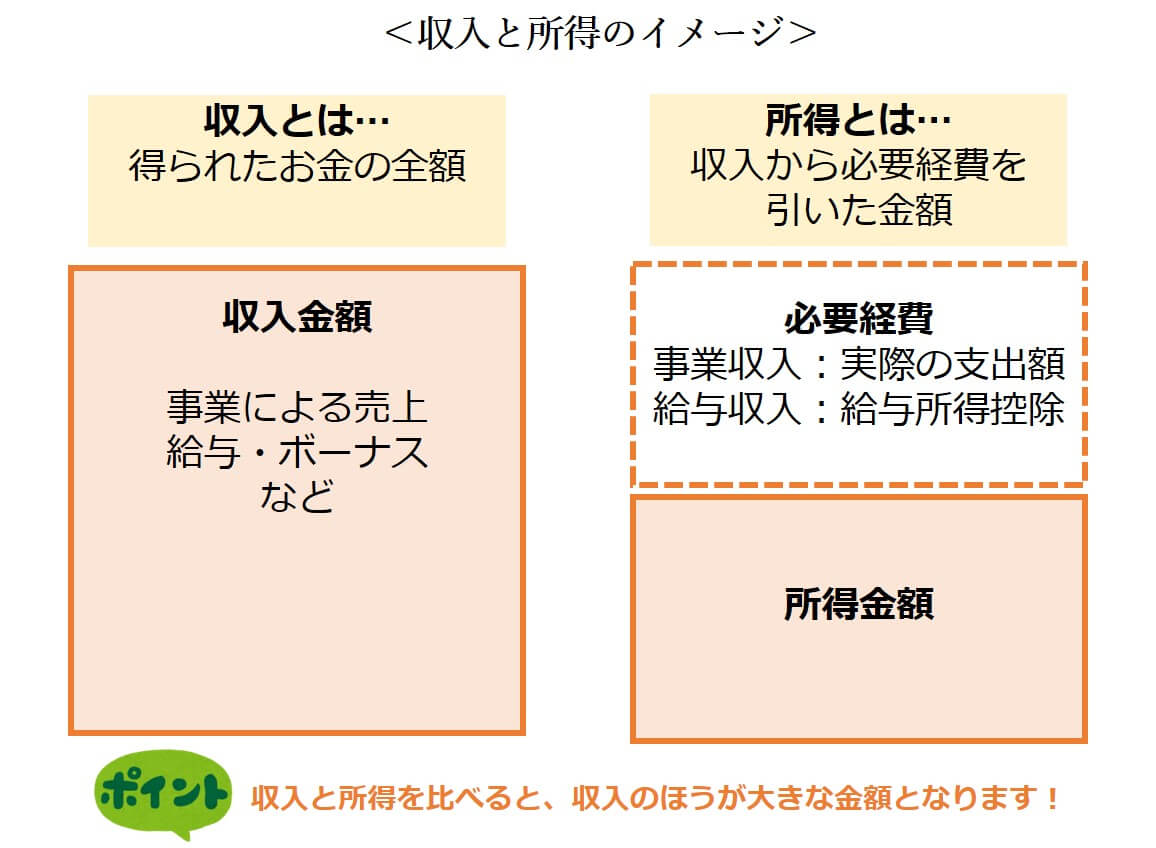
日常的に混同されやすい言葉ですが、税務における「給与」と「所得」の定義は明確に分かれています。端的に言えば、給与収入とは会社から支給された総支給額(額面金額)であり、所得とはその収入から必要経費相当を差し引いた後の金額を意味します。
個人事業主であれば、売上から仕入れや消耗品費などの実費経費を差し引いて事業所得を算出します。一方、会社員やアルバイト・パートなどの給与所得者は、日々のスーツ代や文房具代などを個別に経費計上することが原則としてできません。その代わりに税法上認められているのが給与所得控除です。国税庁の定めに従い、年収額に応じた一定の概算経費を機械的に差し引く仕組みが採用されています。
ここで多くの人がつまずくのが、年収と所得の違い、そして手取りと額面の違いの多重構造です。会社員が「私の年収は500万円です」と言う場合、それは通常「年間の給与収入(額面)」を指しており、「所得」ではありません。実際に生活資金として銀行口座に振り込まれる手取り額は、給与から社会保険料(健康保険・厚生年金・雇用保険)と税金(所得税・住民税)が源泉徴収(天引き)された後の残額です。
「給与=所得」と誤解したまま各種申請書に数字を記入すると、本来は受けられるはずの配偶者控除や基礎控除の枠から外れてしまい、年間数万円から十数万円単位で税負担が跳ね上がってしまうケースが後を絶ちません。手取りを守るための防衛策は、まずこの言葉の定義を正しく切り分けることから始まります。

【徹底解剖】手取り・額面・税金はどう決まる?課税所得の求め方と計算式
税金や手取り額が実際にどのように決定されるのか、その計算プロセスを段階的に追うことで、控除の持つ絶大な威力が可視化されます。税金が課される対象となるのは、給与そのものでも、給与所得でもなく、最終的な課税所得です。
住民税所得税計算に至るまでの計算フローは、以下の3ステップに集約されます。
- 給与所得の算出:「給与収入(額面年収)」-「給与所得控除」=「給与所得」
- 課税所得の算出:「給与所得」-「所得控除の合計(社会保険料控除、基礎控除、配偶者控除、生命保険料控除など)」=「課税所得」
- 税額の決定:「課税所得」×「各税率」-「税額控除」=「納付税額(所得税・住民税)」
このように、課税所得の求め方を理解すると、所得控除が積み重なるほど課税対象となるパイが小さくなり、結果として納める税金が減って手取りが増える構造がよく分かります。
以下の比較表は、年収300万円、500万円、800万円の独身会社員(介護保険第2号被保険者外を想定)における一般的な数値モデルを整理したものです。
| 項目(年収帯) | 給与所得控除額 | 給与所得(控除後) | 一般的な手取り目安額 | 編集部の見解・評価 |
|---|---|---|---|---|
| 年収300万円 | 98万円 | 202万円 | 約235万〜242万円 | 年収に対する控除比率が約32.7%と高く、税制上の優遇幅が大きい層。 |
| 年収500万円 | 144万円 | 356万円 | 約385万〜395万円 | 社会保険料負担が約75万円前後に達し、額面との乖離を強く実感しやすいボリュームゾーン。 |
| 年収800万円 | 190万円 | 610万円 | 約570万〜590万円 | 年収850万円超で控除額が上限(195万円)で頭打ちになる手前。累進課税により税率が20%へ上昇。 |
この試算データからも明らかなように、年収が増加するにつれて額面と手取りの乖離率は拡大します。手取りを守るためには、会社任せにするのではなく、各種控除制度をいかに活用して「課税所得」を圧縮できるかが勝負の分かれ目となります。
【実態検証】「103万円の壁」最新議論と年末調整の現場で見えた混乱
税制と労働環境をめぐる議論で常に焦点となってきたのが、いわゆる「年収の壁」です。2024年秋以降の政界・国会審議において103万円の壁最新の引き上げに関する議論が急速に活発化し、基礎控除や給与所得控除の基準見直しが大きな注目を集めました。
しかし、実際の労務・税務の現場では、制度の基準値に対する誤解から生じるトラブルが後を絶ちません。都内の大手税理士法人で長年企業の年末調整実務を担当するスタッフは、毎年のように繰り返される相談の現場について次のように証言しています。
「毎年11月になると、『パート先から給与が103万円を超えたと言われたが、手元に残ったお金は80万円台だから所得制限には引っかからないはずだ』という勘違いの問い合わせが殺到します。『給与収入の103万円』と『所得の48万円』をごちゃ混ぜに捉えている方が非常に多いのが実情です」
ネット上の質問コミュニティやSNS上でも、「配偶者の年収が105万円だった場合、配偶者控除は全額受けられないのか」「交通費は103万円に含まれるのか」といった切実な声が溢れています。ちなみに、通勤手当は月15万円までは非課税とされており、給与収入の103万円枠を計算する際には原則として含まれません。しかし、これを知らずにシフトを削りすぎてしまい、世帯収入を無駄に減らしてしまう事例が散見されます。
さらに配偶者控除要件に関しては、「配偶者控除(本人の合計所得金額48万円以下=給与収入103万円以下)」だけでなく、年収約201万円まで段階的に控除を受けられる「配偶者特別控除」が存在します。103万円を1円でも超えたら即座に世帯の手取りが暴落するという言説は極端な誤認であり、制度のグラデーションを正しく認識することが不可欠です。
【書類対策】源泉徴収票の見方と年末調整の書き方完全ガイド
1年間の集大成として手渡される「源泉徴収票」は、自身の税金がどのように決まったかを示すカルテのような書類です。しかし、専門用語が並ぶ紙面を前にして、どこを見ればよいか途方に暮れる人も少なくありません。
源泉徴収票の見方で押さえるべき急所は、最上段に並ぶ4つの数字枠です。
- 支払金額:1年間に会社から支払われた「給与収入(額面)」の総額。
- 給与所得控除後の金額:支払金額から給与所得控除を引いた「給与所得」。
- 所得控除の額の合計額:社会保険料控除、基礎控除、生命保険料控除などの合算値。
- 源泉徴収税額:最終的に確定し、すでに納付された年間の「所得税額」。
そして、この源泉徴収税額を正しく算出するために秋から冬にかけて提出を求められるのが、年末調整書き方の要となる各種申告書です。特に重要なのが基礎控除申告書(正式名称:給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書)の記入実務です。
この書類において最もミスが多発するのは、「あなたの本年中の合計所得金額の見積額」を記入する欄です。ここには、1年間の「見込み給与収入」を書くのではなく、裏面の計算表に従って給与所得控除を差し引いた後の「見積所得額」を記入しなければなりません。たとえば、見込み年収が450万円の人の場合、記入すべき所得額は「450万円」ではなく、計算式を通した「316万円」となります。
ここに誤って額面年収の「450万円」を書いてしまうと、窓口での再確認で差し戻されたり、最悪の場合は控除判定が狂って追徴課税を受けたりする要因になります。会社員が提出する書類の中で、給与と所得の書き分けが最もシビアに問われるのがこの申告書です。
一般に知られていない税制の盲点とネットの誤解を正す
ウェブやSNS上には、税金に関する断片的なノウハウが飛び交っていますが、その中には前提条件を欠いた危険な誤解が数多く含まれています。特に注意すべき代表的な盲点を検証します。
誤解1:「副業の所得が20万円以下なら確定申告も税金も一切不要」
確定申告において「給与所得者で副業所得が年間20万円以下の場合は確定申告不要」というルールが存在するのは事実です。しかし、これはあくまで国の税金である「所得税」に限った特例に過ぎません。地方税である「住民税」にはこの20万円ルールは存在せず、各市区町村に対して住民税の申告を行う法的義務があります。これを放置していると、後に自治体から延滞金を含めた督促状が届くリスクを抱えることになります。
誤解2:「医療費控除やふるさと納税は年末調整で会社がやってくれる」
年末調整で処理できるのは、基礎控除、配偶者控除、扶養控除、生命保険料控除、地震保険料控除、そして住宅ローン控除の2年目以降などに限定されています。年間10万円(または総所得金額等の5%)を超えた医療費を対象とする「医療費控除」や、ワンストップ特例を利用しない「ふるさと納税(寄附金控除)」は、会社員であっても自ら確定申告控除額を計算し、確定申告書を税務署へ提出しなければ1円も還付されません。
誤解3:「税金が上がるから、少し昇給するくらいなら残業しない方が手取りが増える」
日本の所得税は「超過累進税率」を採用しています。これは、一定の金額を超えた「超えた部分」に対してのみ高い税率が適用される仕組みです。たとえば課税所得が195万円を超えて税率が5%から10%に上がったとしても、超えた数千円や数万円の部分に10%がかかるだけであり、所得全体に高い税率が遡及適用されるわけではありません。そのため、税金の上昇だけが原因で「額面が増えたのに手取りが減る」という逆転現象は構造上発生しません。(ただし、社会保険料の等級上昇や各種手当の所得制限境界線では一時的な逆転が生じる場合があります)。

【プロの結論】制度を味方につける人と損をし続ける人の境界線
給与と所得の違いを正確に把握できているかどうかは、単なる税務知識の多寡にとどまらず、家計防衛のリテラシーそのものを映し出す鏡です。長年、労働経済や税務の取材を重ねる中で見えてきた「損を回避できる人」と「知らぬ間に損失を出し続ける人」の分水嶺は、制度に対する受け身の姿勢を捨てられるかどうかにあります。
【判断基準】確定申告や年末調整に主体的に向き合うべき人の条件
- 年間の医療費支払いが世帯合算で10万円を超えている人:自動的には還付されないため、自ら申告することで課税所得を圧縮する行動が必須です。
- 年収850万円超で、22歳以下の子を扶養している、または特別障害者である人:所得金額調整控除の申告漏れによる増税トラップを能動的に防ぐ必要があります。
- 副業収入やフリマアプリでの継続的な売却利益がある人:「所得=売上-経費」の原則を適用し、正当な経費を計上して住民税申告まで完結させる規律が求められます。
【慎重になるべき判断】数字の表面だけを見て行動を制限している人の盲点
一方で、「税金を取られたくないから」という理由だけでパートやアルバイトの労働時間を無理に抑え込んでいる層は、再考の余地があります。目先の数千円から数万円の税負担を恐れるあまり、本質的な生涯獲得収入や、社会保険への加入によって得られる将来の厚生年金受給額・傷病手当金といったセーフティネットの恩恵を放棄してしまうのは、長期的な資産形成の観点からは極めて大きな機会損失となり得ます。
税制の骨格を理解している人は、「いくら稼いで、そこからいくら控除できるか」を戦略的に考えます。給与というインフローと、所得という課税ベースの違いを把握することは、不透明な経済情勢の中で自己防衛を果たすための最も堅実な第一歩です。
【所得と給与の違い】に関するよくある質問(FAQ)
Q1:年末調整の書類に書く「所得」の金額は、給与明細のどこを見れば分かりますか?
A1:毎月の給与明細には「給与所得」そのものの金額は記載されていません。給与明細に記載されているのはその月の「総支給額(給与収入)」や天引きされた控除項目です。年間の正確な所得額を確認するには、12月または翌年1月に会社から交付される「源泉徴収票」の「給与所得控除後の金額」欄を確認するか、国税庁の「給与所得控除額の速報・計算表」に1年間の総支給額(額面)を当てはめて計算する必要があります。
Q2:パートやアルバイトを2か所以上掛け持ちしている場合、給与所得控除はどう計算されますか?
A2:給与所得控除は、勤務先ごとではなく「すべての勤務先から得た給与収入を合計した金額」に対して一度だけ適用されます。それぞれの職場で満額の給与所得控除を二重に差し引くことはできません。2か所以上から給与を受け取っている場合は、原則としてメインの勤務先で年末調整を行った後、すべての源泉徴収票を束ねて確定申告を行い、合算した給与収入から正しい所得と税額を再計算する必要があります。
Q3:学生が利用できる「勤労学生控除」を使うと、所得の基準はどう変わりますか?
A3:勤労学生控除を利用する場合、本人の合計所得金額が75万円以下(給与収入のみであれば130万円以下)であれば、所得税の基礎的な控除枠が拡大され、本人の所得税は非課税になります。ただし、本人の給与収入が103万円(合計所得金額48万円)を超えた時点で、親側の税計算において「扶養控除」の対象から外れてしまいます。本人の税金がゼロになっても、親の税負担が大きく跳ね上がって世帯全体の手取りが減る可能性があるため、世帯全体での事前確認が不可欠です。
まとめ:今後の動向と失敗しないための判断基準
所得と給与の決定的な違いは、会社から支払われた総額である「給与収入」から、制度で認められた経費を差し引いたものが「所得」であるという一点に集約されます。そして、私たちの生活を支える手取り額は、給与そのものではなく、所得からさらに各種所得控除を差し引いた「課税所得」をベースに算出されています。
税制の改正や各種の壁をめぐる議論が続くなかでも、この根本的な計算ロジックが変わることはありません。「額面」「所得」「手取り」の3つの階層を明確に識別し、年末調整や確定申告の機会を捉えて控除漏れを防ぐことこそが、最も確実な手取り防衛策となります。手元の給与明細や源泉徴収票の数字を改めて点検し、正当な権利である各種控除を漏れなく活用していきましょう。 (出典: 所得 と 給与 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。