青色事業専従者とは?家族給与を経費化する条件と落とし穴【2026】
個人事業主が確定申告において所得税の圧縮を目指す際、最大級のインパクトを持つ制度が「青色事業専従者給与」です。所得税法第56条では、原則として「生計を一にする親族へ支払う対価は必要経費に算入できない」と厳格に定められています。しかし、正規の手続きを踏んで青色申告を行う事業主には、同法第57条の特例によって「家族に支払う給与を全額経費化する道」が開かれています。
とはいえ、税務署に書類を出せば無条件に得をするわけではありません。不相応な金額を設定したことによる税務調査での否認リスク、配偶者控除から外れることで生じる世帯全体の手取り逆転現象、さらにはパート兼業をめぐる法的解釈など、安易な運用には多くの地雷が埋まっています。2026年最新の確定申告実務を見据え、制度の根幹から現場の生々しいリアルまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色事業専従者給与は、生計を一にする親族への適正な給与を全額経費算入し、所得分散によって世帯全体の税負担を大幅に引き下げる合法的特例である。
- 要点2:適用には「15歳以上」「年6か月超の専従」「事前の届出書提出(原則3月15日締切)」が必須であり、パート兼業や学生の専従には厳しい制約が課される。
- 要点3:専従者になると配偶者控除・扶養控除が一切使えなくなるため、給与額のシミュレーションを怠ると世帯手取りが減少する逆転現象を招く恐れがある。
【なぜ節税になるのか】個人事業主の家族給与を経費化する仕組みと白色との決定的な違い
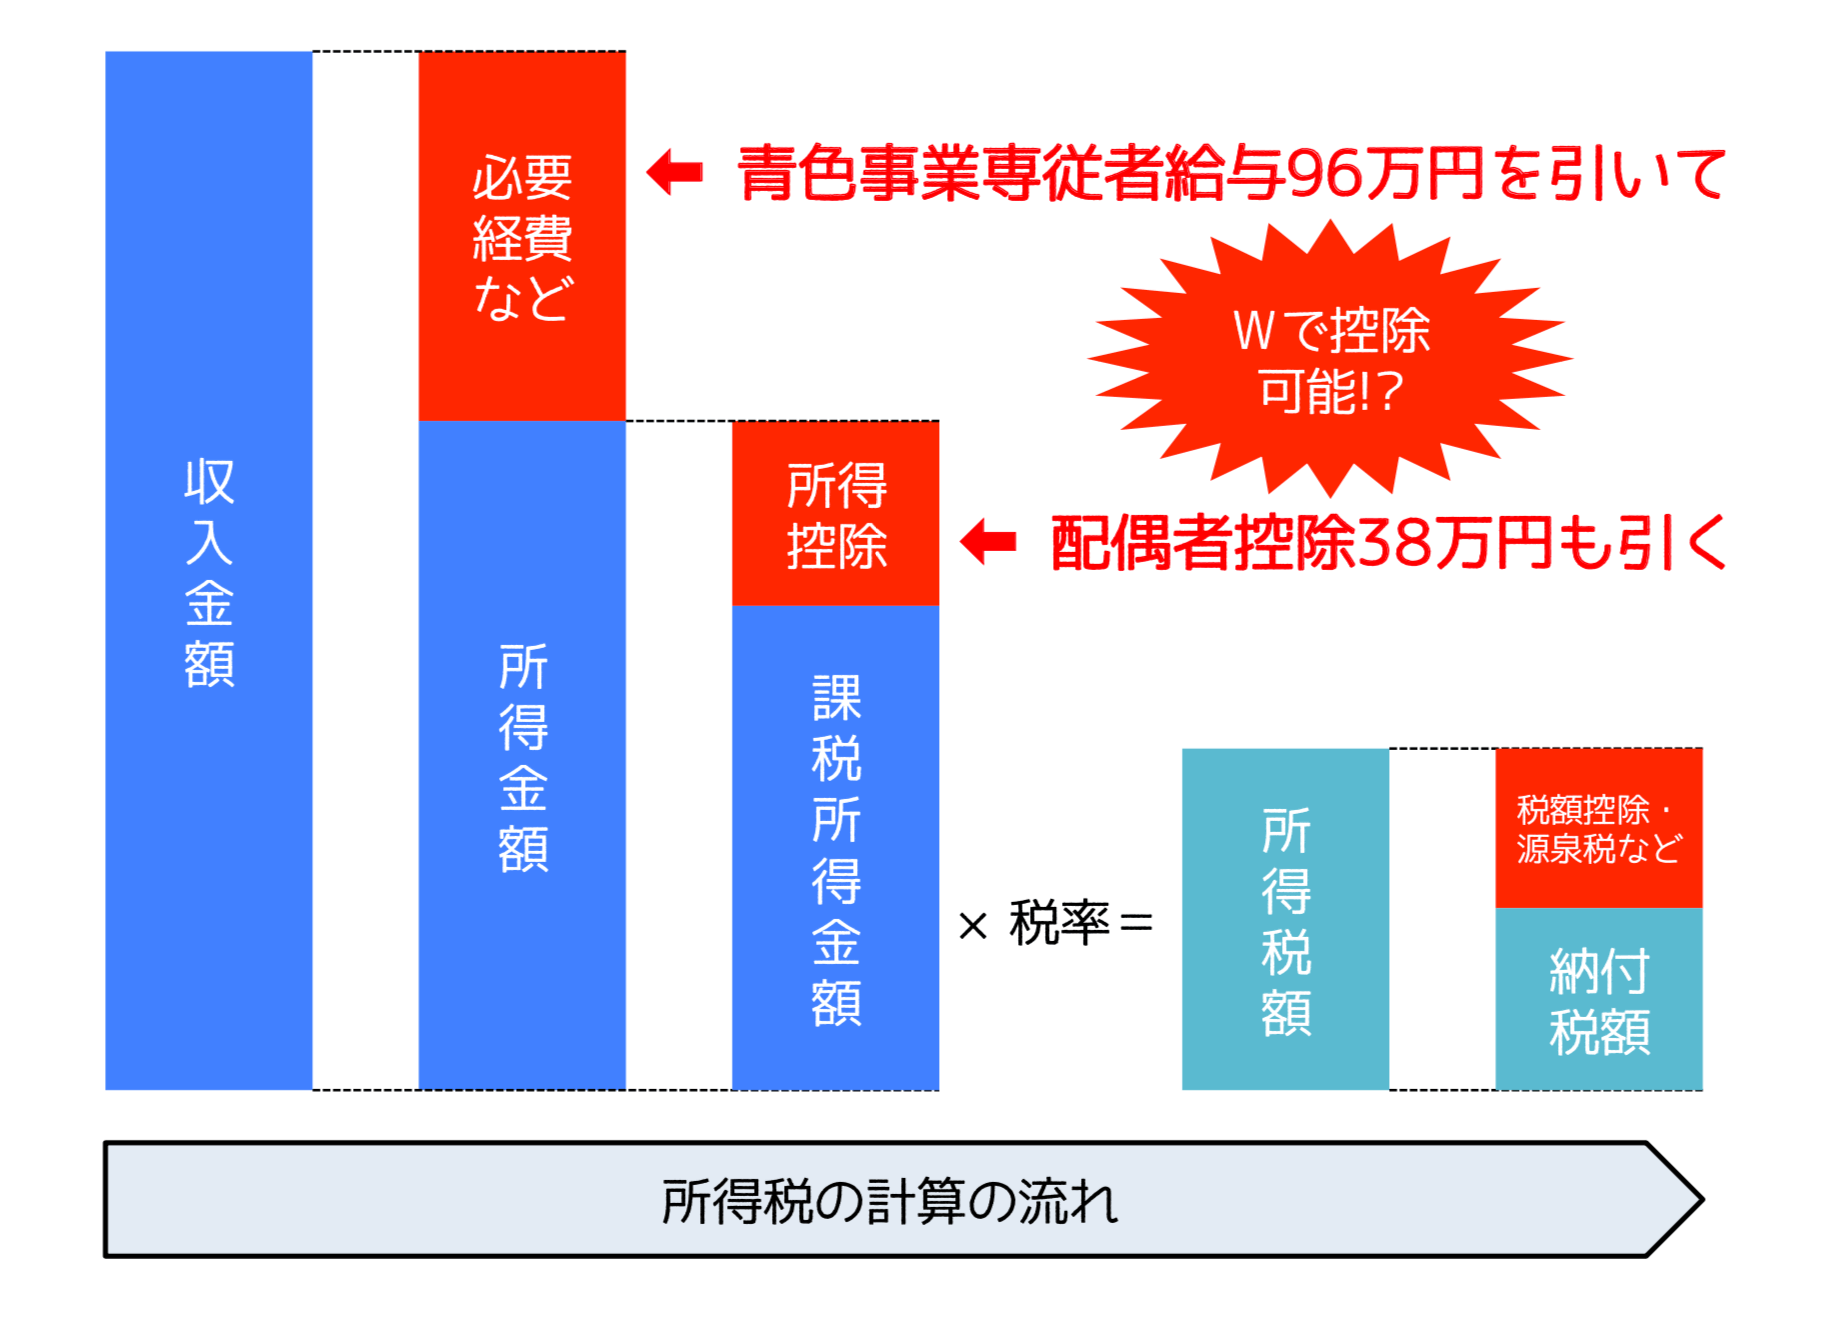
個人事業主が事業規模を拡大する過程で、最も重くのしかかるのが超過累進課税の壁です。日本の所得税率は課税所得に応じて5%から最高45%まで段階的に跳ね上がります。事業主ひとりに利益が集中すると、住民税10%と合わせ最高55%もの税率が課されますが、業務に従事する家族へ給与として適正に所得を分散できれば、世帯全体に適用される税率をグッと引き下げることが可能になります。
所得税法第56条が身内への給与経費化を原則禁止しているのは、架空経費による不当な所得隠しを防ぐためです。しかし、国税庁の「所得税基本通達」や法第57条に基づき、正規の青色申告を行っている事業主に対しては、厳格な労務実態を前提として全額の必要経費算入を容認しています。
一方、白色申告にも「事業専従者控除」という類似制度が存在しますが、その実態は青色申告とまるで異なります。白色申告の場合、必要経費になるのではなく、事業所得から「配偶者であれば最高86万円、その他親族であれば1人につき最高50万円」を定額で差し引くだけの控除枠に過ぎません。これに対し、青色事業専従者給与は労務の対価として社会通念上妥当であれば、月額10万円でも20万円でも経費化できます。両者の決定的な差異を以下の比較データで整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 青色事業専従者給与 | 届出書に記載した上限額の範囲内で全額が必要経費算入 | 月額8万〜15万円(年間96万〜180万円)前後 | 所得分散効果が極めて高い。労務対価の客観的証拠が必須 |
| 白色専従者控除 | 配偶者:上限86万円 その他親族:上限50万円(所得制限あり) | 定額控除(事業主の所得÷(専従者数+1)が上限) | 節税枠が狭く、事前の青色承認申請を行わないデメリットが大きい |
| 配偶者控除・扶養控除 | 専従者給与・控除の適用を受ける場合は「併用不可」 | 配偶者控除:最大38万円 扶養控除:38万〜63万円 | 給与額が年間控除額を下回ると、かえって手取りが減るため要注意 |
| 事務手続きと義務 | 事前届出書の提出、青色申告決算書の記載、毎年の源泉徴収事務 | 給与台帳・出勤簿・振込履歴の作成保管 | 「身内への手渡し」は不可。一般従業員と同等の労務管理が不可欠 |

適用を受けるための絶対条件|青色事業専従者要件と提出期限の壁
国税庁のガイドラインが明記する青色事業専従者の適格要件は、以下の5項目すべてを満たす必要があります。どれか1つでも欠落していれば、経費算入は根底から覆ります。
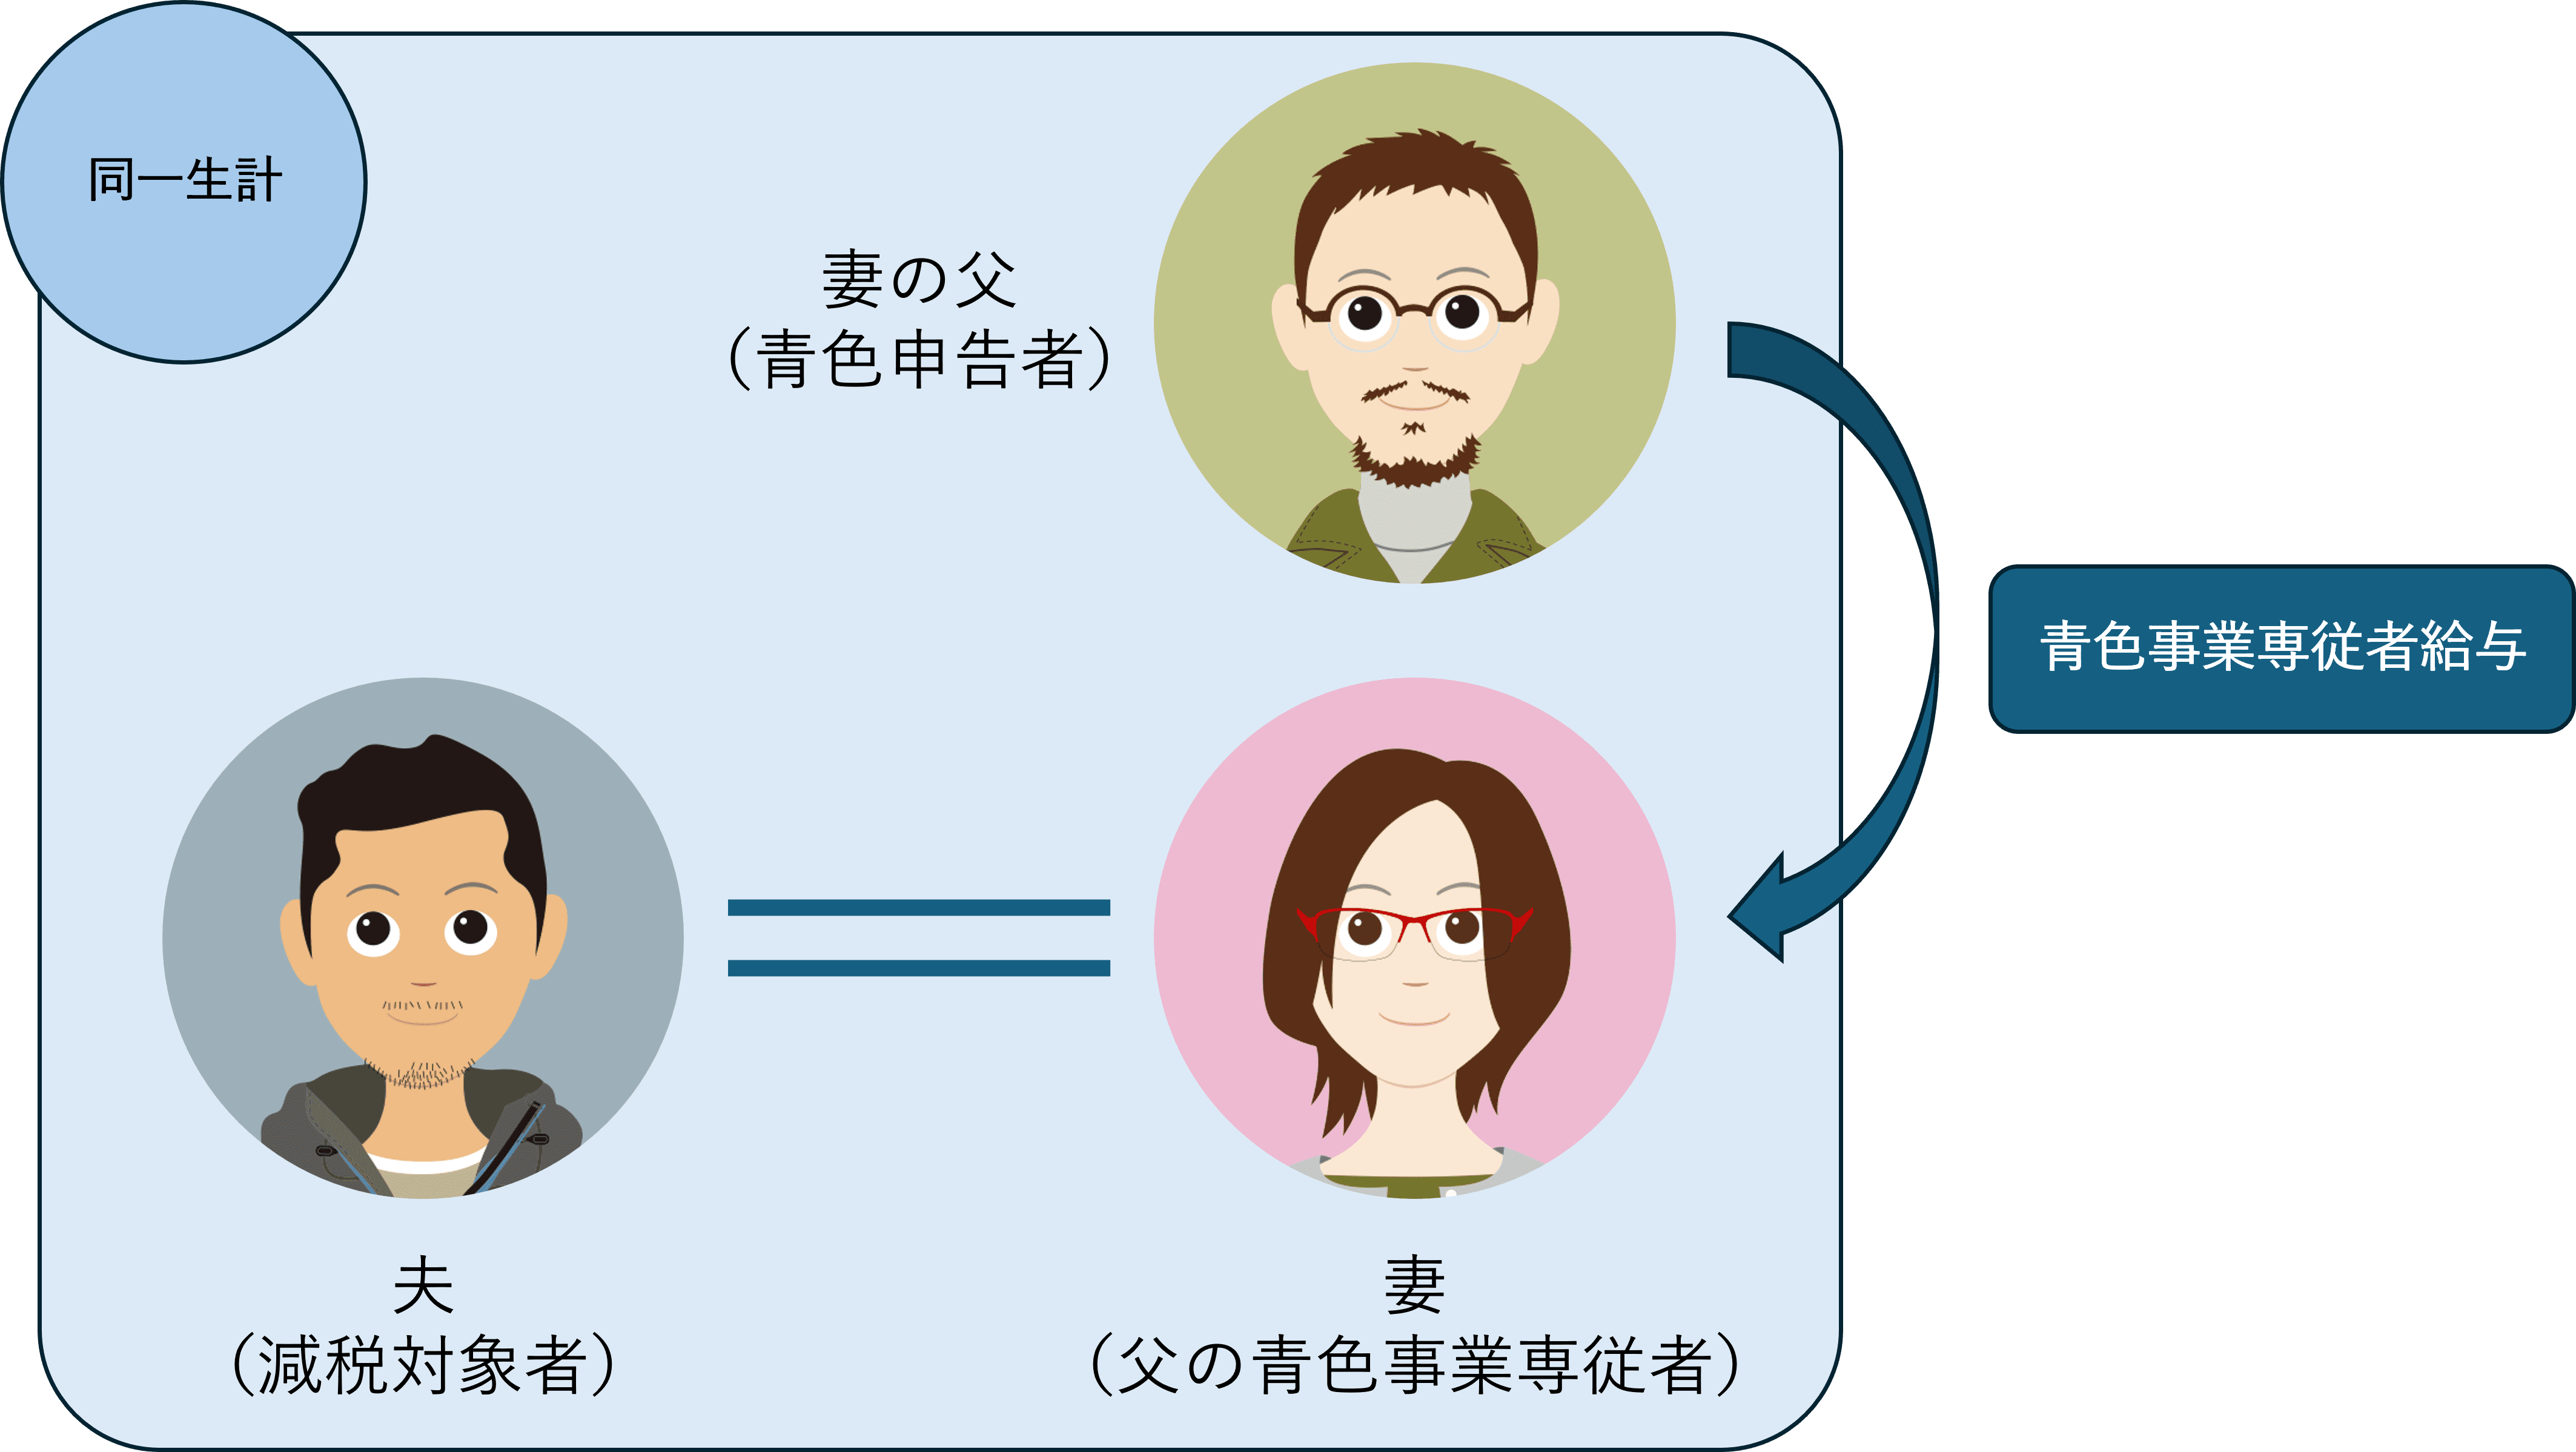
- 青色申告者と生計を一にしている配偶者その他の親族であること(別居でも仕送り等で生活費を共にしていれば対象)
- その年の12月31日時点で年齢が15歳以上であること(中学校在学中の者は除く)
- その年を通じて6か月を超える期間、その事業に専ら従事していること(年の途中で開業した場合は従事可能期間の2分の1超)
- 所轄税務署長に対して「青色事業専従者給与に関する届出書」を提出期限内に提出していること
- 届出書に記載された金額の範囲内で支払われ、かつその労務の対価として相当な金額であること
現場の実務で痛恨のミスが多発するのが「専従者給与 提出期限」の管理です。原則として、給与を経費算入しようとする年の3月15日までに管轄の税務署へ届出書を提出しなければなりません。年の途中で新たに開業した場合や、結婚などによって新たに親族が事業専従することになった場合は、「開業日または専従することとなった日から2か月以内」がタイムリミットです。
この提出期限に遅れた場合、救済措置はありません。期限を過ぎてから提出しても、その年の給与は1円も経費として認められず、翌年分からの適用となってしまいます。年末の「青色申告決算書」を作成する段階になって「妻へ給料を支払ったことにして経費を増やそう」と目論んでも、事前の届出がなければ税務上完全に否認される仕組みです。
【実態検証】利用者の生の声と現場目線で見えたリアル
税務書類の上ではシンプルな制度に見えますが、インターネット上の知恵袋や税務相談フォーラム、個人事業主のコミュニティには切実な体験談や困惑の声が数多く投稿されています。現場で何が起きているのか、実態を掘り下げます。
取材に応じた都内のWEB制作業を営む40代男性は、導入当時の生々しい葛藤を次のように語ります。
「初年度は税理士を入れずに自分で手続きしました。妻に月15万円の専従者給与を設定し、年180万円を経費計上したところ、翌年夏の税務調査の対象に。調査官から『奥様の具体的な担当業務と稼働時間を証明できるものはありますか?』と詰め寄られ、出勤簿も業務日報も用意していなかったため、労務の実態がないと疑われました。最終的に過去のメール履歴や納品物の制作進行ログを引っ張り出して何とか否認を免れましたが、生きた心地がしませんでした」
また、SNS上では「青色専従者 パート兼業」に関する疑問やトラブル報告が後を絶ちません。「専ら事業に従事する」という法的要件の性質上、専従者が外に出て他の会社でパートやアルバイトを行うことは原則認められていません。知恵袋などでは「夜間や休日の数時間ならバレないか」「週2日程度なら他社勤務も認められるのでは」といった相談が散見されます。
しかし、現場の税理士関係者の証言によると、税務調査官は専従者の「給与支払報告書」が他の自治体や企業から重複提出されていないかを容易に照合できます。他社での給料が数十万円でもあると、「事業に専ら従事していたとは認められない」として、事業主側の専従者給与全額を経費から除外され、莫大な追徴課税(過少申告加算税および延滞税)を食らう事例が実際に起きています。
一般に知られていない盲点とネットの誤解|青色専従者給与 相場と過大給与リスク
税務署に対する届出書には「支給する給与の上限額」を記入しますが、ここに法外な数値を書けばいくらでも経費にできると勘違いしている事業主が後を絶ちません。所得税法第57条1項では「労務の対価として相当と認められる金額」と明確に釘を刺しています。
過大給与か否かを税務署が判断する基準は、主に以下の3点です。
- 専従者が提供する労務の性質、業務内容、および責任の度合い
- その事業主が営む事業の収益状況、他の従業員への給与支払状況
- 同種・同規模の事業を営む事業所における従業員の給与相場(同業他社比較)
例えば、飲食店の簡単なホール業務や仕込みの手伝い、あるいは請求書発行などの一般事務作業に対して、「配偶者だから」という理由で月額50万円(年額600万円)を支給していれば、税務調査で否認される可能性が極めて濃厚です。否認された場合、「相当と認められる額」を超える部分は経費から除外されますが、受け取った専従者側では所得税が課税されたままになるという「二重の痛手」を被る判例も存在します。
実務における一般的な青色専従者給与の相場は、月額8万円〜10万円程度(年額96万円〜120万円)に設定されるケースが目立ちます。これには明確な計算があります。専従者側の年収を103万円以下(基礎控除48万円+給与所得控除55万円)に抑えれば、専従者自身に所得税が発生せず、事業主側は年間約100万円を経費化できるためです。ただし、専門的な技術(プログラミング、デザイン、有資格業務など)をフルタイムで担っている実態があれば、月25万〜35万円の設定でも客観的証拠を提示することで正当性を証明できます。
見落とすと大損する落とし穴|配偶者控除の消失と源泉徴収の実務負担
青色事業専従者給与の採用を検討するにあたり、最も警戒すべきは「青色専従者 デメリット」の把握です。最大の落とし穴は、専従者給与の適用を1円でも受けると、所得税法上の「配偶者控除」「配偶者特別控除」および「扶養控除」の対象から完全に除外される点にあります。
事業の資金繰りが苦しく、年間でわずか30万円しか専従者給与を支給できなかったケースを想定してください。給与として経費化できたのは30万円ですが、本来受けられたはずの「配偶者控除(最大38万円)」の権利を放棄することになるため、世帯全体で見ると控除枠を縮小させ、かえって手取りを減らすという本末転倒な事態に陥ります。
さらに、給与を支払う以上、事業主には「給与支払事務所」としての源泉徴収義務が発生します。
- 専従者の月額給与が88,000円(社会保険料等控除後)以上になる場合、事業主は毎月の給与から所得税を天引きし、国に納付しなければならない。
- 毎月の納税事務を省くためには、「源泉所得税の納期の特例の承認に関する申請書」を提出し、半年に1回(7月と翌年1月)にまとめて納税する手続きを整える必要がある。
- 毎年1月には、法定調書合計表の提出や、自治体への給与支払報告書の提出、専従者の年末調整手続きを確実に遂行しなければならない。
家族だからといって「手渡しで現金を渡し、帳簿には何も書かない」という運用は通用しません。事業用口座から専従者名義の個人口座へ毎月決まった期日に振込を行い、給与明細を発行し、出勤簿と業務日誌を記録し続けるという、外部の従業員を雇うのと同等の労務管理インフラを構築する覚悟が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
青色事業専従者給与は、単なる税金のテクニックにとどまらず、家族関係そのもののパワーバランスや心理的安全性に直結する制度です。家族社会学の知見では、夫婦間や親子間で「雇用者と被雇用者」という経済的利害関係が生じた際、適切な心理的バウンダリー(境界線)が引けていないと、共依存や家庭内摩擦の原因になると指摘されています。
「給料を払って養ってやっている」という事業主側の傲慢や、「家庭の時間を犠牲にしてこれだけ働いているのに、自由になるお金が少ない」という専従者側の不満は、事業の継続性そのものを揺るがします。健全な事業発展を遂げるために、導入に向いている人とそうでない人の境界線を明確に提示します。
制度の導入を推奨できる人
- 事業所得が安定して400万〜500万円以上あり、累進課税の負担が重い人:所得分散による税率引き下げの恩恵を最大限に享受できます。
- 配偶者や親族が週4〜5日、事業主のコア業務を本格的にサポートしている人:実体としての専従性があり、タイムカードや業務記録の提示を求められても堂々と証明できます。
- 家庭内と業務上の役割をドライに区別し、業務記録の保存を苦にしない人:ビジネスパートナーとしての敬意と適切な対価の支払いが成立します。
導入に慎重になるべき(おすすめできない)人
- 事業所得が300万円未満で、利益が不安定な人:配偶者控除(38万円)を適用したままにしておく方が税務事務の手間も少なく、手取りの安全性も担保されます。
- 専従予定者が他社でパートや副業を行っており、それを辞める気がない人:「専ら従事」の要件を満たせず、税務調査で遡及否認される爆弾を抱えることになります。
- 出勤簿や振込履歴の管理がずさんで、「身内だから適当でいい」と考えている人:架空人件費とみなされ、重加算税などの重いペナルティを科される危険性があります。
【青色事業専従者とは】に関するよくある質問(FAQ)
Q1:専従者給与を支払うと、配偶者の社会保険(健康保険・年金)の扶養からは外れますか?
A1:事業主が国民健康保険に加入している場合、そもそも「被扶養者」という概念が存在しないため、専従者の所得が増えれば世帯全体の国民健康保険料(税)の所得割が再計算されます。一方、事業主が法人化しておらず国保組合等に加入している場合、組合ごとの規約によって年収基準(130万円未満など)が厳格に定められています。専従者の年収をいくらに設定するかによって社会保険料の負担総額が変わるため、事前の試算が欠かせません。
Q2:業績が急激に悪化した場合、届出書に記載した給与額より減額して支払っても問題ありませんか?
A2:減額して支払うことは法的に可能です。「青色事業専従者給与に関する届出書」に記載する金額は、あくまで「支払う給与の最高限度額」を意味します。したがって、経営状況に応じて限度額の範囲内で減額支給する分には、改めて変更届出書を出す必要はありません。ただし、資金難だからといって給与を未払いのまま帳簿上だけで経費計上(未払金計上)し、実際には支払わないという処理を長期間続けると、専従実態がないと判断されるリスクが高まります。
Q3:大学生の子どもに事業を手伝ってもらい、専従者給与を支払うことはできますか?
A3:原則として認められません。高校生や大学生などの昼間学生は、「学業が本分」であると解釈されるため、所得税法上の「事業に専ら従事している」という要件を満たさないと国税庁の通達で定められています。ただし、夜間大学や通信教育課程に通っている場合、あるいは大学を休学してフルタイムで親の事業に従事していることが客観的に証明できる極めて限定的なケースに限り、例外的に認められる余地があります。
まとめ:2026年最新の確定申告で賢く節税し事業を守るために
青色事業専従者給与は、個人事業主が家族とともに事業を切り拓く上で、強力な節税武器であることは疑いようがありません。正規の労務対価を堂々と経費化し、世帯全体での税負担を最適化することは、健全なキャッシュフローの構築に寄与します。
しかし、その優遇の裏には「厳格な専従要件」「3月15日までの事前届出」「扶養控除・配偶者控除の完全喪失」「源泉徴収などの厳格な労務管理」という義務が存在します。単に税金を減らしたいという目先の損得だけで判断するのではなく、専従者自身のキャリア、世帯全体での年間手取り額、そして税務リスクのバランスを冷静に見極めることが、失敗を防ぐ唯一の指針となります。 (出典: 青色 事業 専従 者 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。